
谁有定价权,谁在硬扛:13 家出海公司的三季报答案
文章经授权转载自公众号:品牌出海BrandGlobal
2026 年的三季报,跨境电商大卖们交出了一份"分裂"的成绩单:收入表还有增长,利润表已经开始分化。
第一,增长的分层固化了。13 家样本中,11 家已披露同比数据:营收正增长8 家、负增长3 家,负增长的华凯易佰、跨境通、三态股份全是泛品与铺货型;而影石创新(+42.73%)、绿联科技(+44.26%)两家智能硬件品牌,营收增速甚至比安克创新(+24.36%)更快。
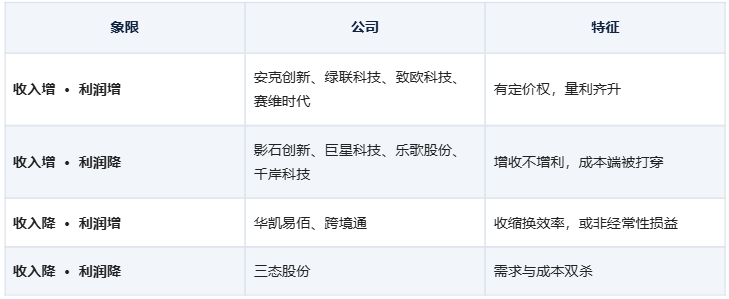
第二,利润的方向彻底分叉。同样是收入正增长,绿联归母净利+50.66%、致欧科技+38.14%、赛维时代+15.66%,而影石创新-93.96%、巨星科技-5.19%、乐歌股份-65.04%。收入与利润的方向组合,把13 家公司切成了四个象限——双升4 家、增收不增利4 家、减收增利2 家、双降1 家,另有2 家无同比数据。
第三,利润的来源分三类。品牌与产品定价撑起来的(绿联、致欧);砍SKU、控费用省出来的(华凯易佰营收-8.85%、净利+484.45%);非经常性损益凑出来的(跨境通归母1.99 亿元、扣非-512 万元)。
第四,出现了新的共同敌人:上游元器件涨价。影石把毛利率下滑直接归因于存储元器件涨价,其毛利率从一季度的45.20% 一路降到三季度的33.70%;千岸科技毛利率环比降5.26 个百分点;绿联环比也小幅回落。成本压力正从上游传导到整条消费电子出海链。
【2027跨境电商老板们的出海生意经是什么?是继续ALL in美国和亚马逊,还是关注拉美、日韩新兴市场,是加大AI投入提升多渠道多平台作业效率,还是拓品继续铺货前行,亦或是战略收缩维稳呢?没有标准答案,但在12月30日(深圳)2027雨果大会上,大卖们将会在这场年度聚会上把自己的想法一一告诉你(点击报名)】
一、十三家公司成绩单
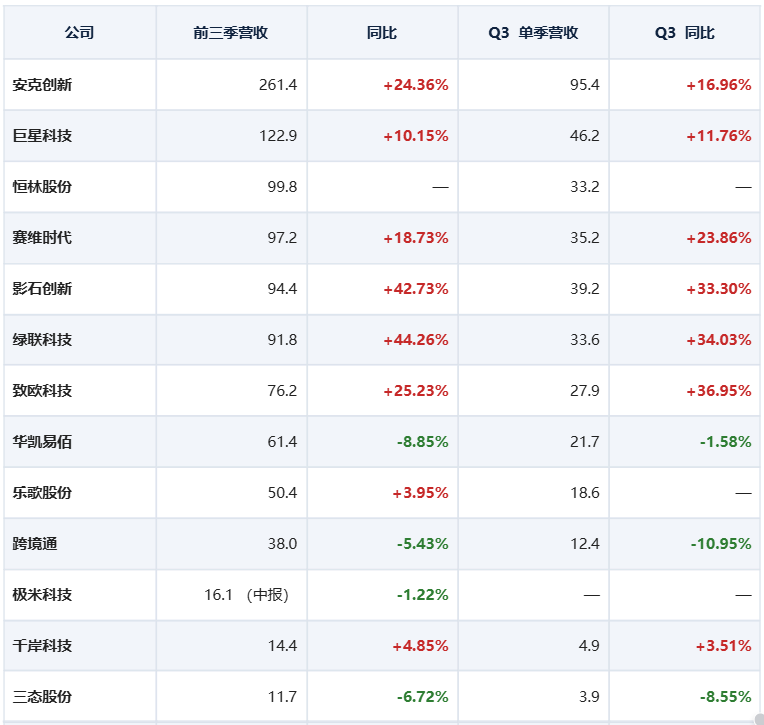
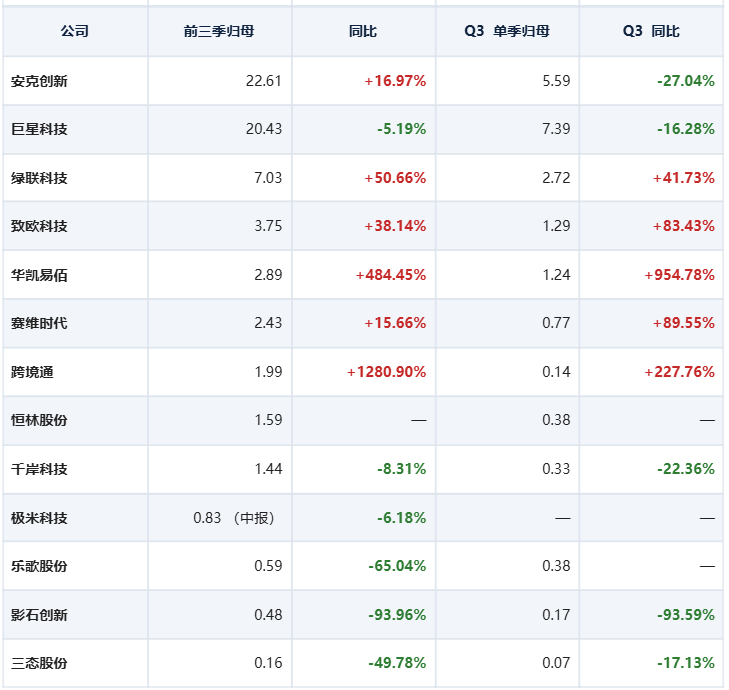
注:恒林股份三季报同比字段未披露,公司半年报营收66.68 亿元(+24.70%)、归母净利1.21 亿元(-33.07%),可作参照;乐歌股份单季同比亦未披露。极米科技预约10 月31 日披露三季报,表中为中报数据,不参与同比统计。港股上市的傲基股份、子不语按港交所规则仅披露中报,未纳入对比。
二、四个共性信号
(一)收入端分层固化,铺货型仍在负增长
如果把2026 年前三季与上半年对比,一个明显特征是增速换挡。安克创新上半年营收增速29.05%,前三季回落到24.36%;致欧科技从19.32% 抬升到25.23%,是少数加速的;赛维时代维持18% 上下。
但真正决定分层的不是增速高低,而是增长来自哪里。影石、绿联两家增速都在40% 以上,靠的是产品迭代和新品类(影石的全景无人机、绿联的消费级NAS);安克、致欧靠的是渠道和区域扩张;而华凯易佰、跨境通、三态三家营收负增长,本质是靠SKU 数量而非单品力驱动。
大卖家主动砍掉不赚钱的长尾SKU,短期是收入缩水,中期是把资源往有定价权的品类上收。华凯易佰的降幅已经从一季度的-16.05%、二季度的-8.64% 收窄到三季度的-1.58%,这条路走通了一半。
(二)利润是"省"出来的,也是"花"出去的
这一轮利润高增,最典型的是华凯易佰:营收-8.85%,归母净利+484.45%,单季利润接近十倍。收入在缩、利润在涨,说明改善来自三件事——SKU 收缩、费用率下降、产品结构向高毛利品类迁移。中信建投的判断是"收入企稳、利润高增,结构优化后产业链赋能能力凸显"。这类"收缩式盈利改善"有真实价值,但前提是收入能重新回正。
反方向最典型的是影石创新。前三季营收94.36 亿元、同比+42.73%,归母净利4,784 万元、同比-93.96%,扣非只剩513 万元、同比-99.31%。单季看,Q3 营收39.19 亿元、同比+33.30%,归母1,743 万元、同比-93.59%,只是勉强从二季度的亏损里翻回来。
钱花在哪,财报写得很清楚:前三季研发投入16.75 亿元、同比+54.29%,占营收17.75%;销售费用16.17 亿元(上年同期11.30 亿元);管理费用3.81 亿元、同比约+63%。同时存储元器件涨价、影像行业竞争加剧,把毛利率从一季度的45.20% 压到三季度的33.70%。营业成本同比+75.76%,远超营收的+42.73%。公司说全景无人机仍处市场教育期、尚未形成规模效应——这是拿今天的利润换明天的品类。
(三)扣非才是照妖镜
两家公司的报表,必须看扣非。
安克创新单季归母净利5.59 亿元、同比-27.04%,看起来是失速;但单季扣非净利8.40 亿元、同比+61.23%,前三季扣非+53.72%。差额来自公司持有的交易性金融资产公允价值变动损失——与经营无关。同期研发费用28.51 亿元、同比+46.54%,扣非高增是真金白银的投入换来的。
跨境通相反:前三季归母净利1.99 亿元、同比+1280.90%,但扣非是-512 万元。利润几乎全部由非经常性项目贡献,主营业务仍在盈亏线附近。公司资产负债率76.57%、商誉10.63 亿元、净资产仅6.86 亿元。这类报表的"高增长"不具备参考意义。
绿联则是正面例子:营收+44.26%、归母+50.66%、扣非+54.73%,扣非增速还略高于归母,说明利润全部来自主业,没有靠一次性收益修饰。
(四)存货与现金流:影石给出了一个极端样本
影石创新三季度末存货71.54 亿元,而2025 年末是29.19 亿元——九个月翻了1.45 倍。同期经营活动现金流净额-42.64 亿元,上年同期还是+9.30 亿元。公司的解释是为保障供应链安全,主动增加核心元器件战略储备及新品备货。
这个动作本身可以理解:存储芯片处在涨价周期,提前锁货是理性选择。但它同时意味着两件事——一是短期利润被成本吃掉了,二是如果明年半导体供需反转,这批高价库存就会变成减值压力。对照来看,千岸科技存货周转率0.94 次、经营现金流+1.73 亿元,绿联前三季经营现金流+1.88 亿元,同一行业里现金流的温差,比利润的温差更能说明经营质量。
三、分水岭:利润是怎么来的
把13 家公司按"收入方向× 利润方向"切开,四个象限分得很干净。
第一象限(双升)是真正的品牌资产。绿联前三季营收91.81 亿元、归母7.03 亿元,利润增速快于收入,Q3 毛利率38.29%,境外收入占66.79%,消费级NAS 正在变成第二曲线,H 股上市申请已通过港交所聆讯。致欧科技营收+25.23%、归母+38.14%,Q3 单季扣非同比+83%,华泰证券给出的归因是"拓品类及美洲动能释放"。安克前三季线下渠道收入87.62 亿元、同比+32.28%,官网收入30.08 亿元、同比+43.06%、占营收11.51%——把用户从平台往自己碗里挪,这是品牌溢价最硬的证据。
第二象限(增收不增利)是最值得警惕的一格。影石收入增速42.73% 却几乎不赚钱;巨星科技收入+10.15%、利润-5.19%;乐歌归母-65.04%,资产负债率61.62%、有息负债45.43 亿元;千岸科技净利率虽然还有10.05%,但Q3 期间费用率已经升到33.85%、同比+5.01 个百分点,财务费用同比+384.53%。这一格的共同点:收入还在,但毛利被原料、运费、渠道费用吃掉了。
第三象限(减收增利)是效率故事,也是天花板故事。华凯易佰净利率做到4.97%,是三家铺货型里唯一把利润率做上去的;跨境通的1.99 亿元利润则主要来自非经常性项目,扣非仍为负。
第四象限(双降)只有三态股份一家。营收-6.72%、归母-49.78%、扣非已亏损,但资产负债率只有10.36%,几乎没有有息负债,是"瘦而干净"的防守型报表。
估值层面,市场已经用脚投票。双升阵营的市盈率(TTM)在15—30 倍(绿联22.6、赛维29.5、致欧15.0、安克22.4);影石的市盈率被利润塌陷推到200 倍以上,参考意义已经不大,股价年初至今-60.54%。业绩好不等于股价好——10 月30 日盘前,致欧科技在三季报业绩靓丽的情况下触及-20%跌停价;同日绿联科技因三季报超预期上涨 14.41%。
四、四季度看什么
第一,看 Q4 收入能不能接上。Q4 是跨境旺季,也是全年利润的决定性季度。2026 年亚马逊Prime Day 时点错位改变了收入在二三季度之间的确认节奏,如果这个影响在Q4 反向修正,安克、赛维的单季增速应该明显回升;如果没回升,才是需求真的出了问题。
第二,看毛利率能不能守住。上游存储元器件涨价是全行业的新变量,能否通过提价和产品结构升级把成本转嫁出去,是品牌型的核心考题。安克上半年毛利率49.82%、绿联Q3 38.29%、影石Q3 33.70%——影石这个位置已经接近其历史低位。
第三,看影石的存货消化。71.54 亿元存货对应前三季94.36 亿元营收,接近7 个月的收入规模。Q4 旺季能否把这批货变成现金流,决定了它是"战略储备"还是"减值包袱"。
第四,看铺货型的收入拐点。华凯易佰单季降幅已收窄到-1.58%,如果Q4 转正,"收缩式改善"就能讲成"结构升级"的完整故事;如果继续负增长,利润高增的持续性就要打折。
数据说明
本文财务数据取自上市公司2026 年第三季度报告及公开财务接口,市场数据至2026 年10 月30 日盘前。恒林股份、乐歌股份部分同比字段未披露,文中以半年报或累计数据参照。券商观点引自东吴证券、华泰证券、中信建投、开源证券、国联民生相关点评,仅为转述。本文为行业数据整理与分析,不构成任何买入或卖出建议,投资者应独立判断并自担风险。
封面来源/图虫创意
(来源:雨果网的朋友们)
谁有定价权,谁在硬扛:13 家出海公司的三季报答案
文章经授权转载自公众号:品牌出海BrandGlobal
2026 年的三季报,跨境电商大卖们交出了一份"分裂"的成绩单:收入表还有增长,利润表已经开始分化。
第一,增长的分层固化了。13 家样本中,11 家已披露同比数据:营收正增长8 家、负增长3 家,负增长的华凯易佰、跨境通、三态股份全是泛品与铺货型;而影石创新(+42.73%)、绿联科技(+44.26%)两家智能硬件品牌,营收增速甚至比安克创新(+24.36%)更快。
第二,利润的方向彻底分叉。同样是收入正增长,绿联归母净利+50.66%、致欧科技+38.14%、赛维时代+15.66%,而影石创新-93.96%、巨星科技-5.19%、乐歌股份-65.04%。收入与利润的方向组合,把13 家公司切成了四个象限——双升4 家、增收不增利4 家、减收增利2 家、双降1 家,另有2 家无同比数据。
第三,利润的来源分三类。品牌与产品定价撑起来的(绿联、致欧);砍SKU、控费用省出来的(华凯易佰营收-8.85%、净利+484.45%);非经常性损益凑出来的(跨境通归母1.99 亿元、扣非-512 万元)。
第四,出现了新的共同敌人:上游元器件涨价。影石把毛利率下滑直接归因于存储元器件涨价,其毛利率从一季度的45.20% 一路降到三季度的33.70%;千岸科技毛利率环比降5.26 个百分点;绿联环比也小幅回落。成本压力正从上游传导到整条消费电子出海链。
【2027跨境电商老板们的出海生意经是什么?是继续ALL in美国和亚马逊,还是关注拉美、日韩新兴市场,是加大AI投入提升多渠道多平台作业效率,还是拓品继续铺货前行,亦或是战略收缩维稳呢?没有标准答案,但在12月30日(深圳)2027雨果大会上,大卖们将会在这场年度聚会上把自己的想法一一告诉你(点击报名)】
一、十三家公司成绩单
注:恒林股份三季报同比字段未披露,公司半年报营收66.68 亿元(+24.70%)、归母净利1.21 亿元(-33.07%),可作参照;乐歌股份单季同比亦未披露。极米科技预约10 月31 日披露三季报,表中为中报数据,不参与同比统计。港股上市的傲基股份、子不语按港交所规则仅披露中报,未纳入对比。
二、四个共性信号
(一)收入端分层固化,铺货型仍在负增长
如果把2026 年前三季与上半年对比,一个明显特征是增速换挡。安克创新上半年营收增速29.05%,前三季回落到24.36%;致欧科技从19.32% 抬升到25.23%,是少数加速的;赛维时代维持18% 上下。
但真正决定分层的不是增速高低,而是增长来自哪里。影石、绿联两家增速都在40% 以上,靠的是产品迭代和新品类(影石的全景无人机、绿联的消费级NAS);安克、致欧靠的是渠道和区域扩张;而华凯易佰、跨境通、三态三家营收负增长,本质是靠SKU 数量而非单品力驱动。
大卖家主动砍掉不赚钱的长尾SKU,短期是收入缩水,中期是把资源往有定价权的品类上收。华凯易佰的降幅已经从一季度的-16.05%、二季度的-8.64% 收窄到三季度的-1.58%,这条路走通了一半。
(二)利润是"省"出来的,也是"花"出去的
这一轮利润高增,最典型的是华凯易佰:营收-8.85%,归母净利+484.45%,单季利润接近十倍。收入在缩、利润在涨,说明改善来自三件事——SKU 收缩、费用率下降、产品结构向高毛利品类迁移。中信建投的判断是"收入企稳、利润高增,结构优化后产业链赋能能力凸显"。这类"收缩式盈利改善"有真实价值,但前提是收入能重新回正。
反方向最典型的是影石创新。前三季营收94.36 亿元、同比+42.73%,归母净利4,784 万元、同比-93.96%,扣非只剩513 万元、同比-99.31%。单季看,Q3 营收39.19 亿元、同比+33.30%,归母1,743 万元、同比-93.59%,只是勉强从二季度的亏损里翻回来。
钱花在哪,财报写得很清楚:前三季研发投入16.75 亿元、同比+54.29%,占营收17.75%;销售费用16.17 亿元(上年同期11.30 亿元);管理费用3.81 亿元、同比约+63%。同时存储元器件涨价、影像行业竞争加剧,把毛利率从一季度的45.20% 压到三季度的33.70%。营业成本同比+75.76%,远超营收的+42.73%。公司说全景无人机仍处市场教育期、尚未形成规模效应——这是拿今天的利润换明天的品类。
(三)扣非才是照妖镜
两家公司的报表,必须看扣非。
安克创新单季归母净利5.59 亿元、同比-27.04%,看起来是失速;但单季扣非净利8.40 亿元、同比+61.23%,前三季扣非+53.72%。差额来自公司持有的交易性金融资产公允价值变动损失——与经营无关。同期研发费用28.51 亿元、同比+46.54%,扣非高增是真金白银的投入换来的。
跨境通相反:前三季归母净利1.99 亿元、同比+1280.90%,但扣非是-512 万元。利润几乎全部由非经常性项目贡献,主营业务仍在盈亏线附近。公司资产负债率76.57%、商誉10.63 亿元、净资产仅6.86 亿元。这类报表的"高增长"不具备参考意义。
绿联则是正面例子:营收+44.26%、归母+50.66%、扣非+54.73%,扣非增速还略高于归母,说明利润全部来自主业,没有靠一次性收益修饰。
(四)存货与现金流:影石给出了一个极端样本
影石创新三季度末存货71.54 亿元,而2025 年末是29.19 亿元——九个月翻了1.45 倍。同期经营活动现金流净额-42.64 亿元,上年同期还是+9.30 亿元。公司的解释是为保障供应链安全,主动增加核心元器件战略储备及新品备货。
这个动作本身可以理解:存储芯片处在涨价周期,提前锁货是理性选择。但它同时意味着两件事——一是短期利润被成本吃掉了,二是如果明年半导体供需反转,这批高价库存就会变成减值压力。对照来看,千岸科技存货周转率0.94 次、经营现金流+1.73 亿元,绿联前三季经营现金流+1.88 亿元,同一行业里现金流的温差,比利润的温差更能说明经营质量。
三、分水岭:利润是怎么来的
把13 家公司按"收入方向× 利润方向"切开,四个象限分得很干净。
第一象限(双升)是真正的品牌资产。绿联前三季营收91.81 亿元、归母7.03 亿元,利润增速快于收入,Q3 毛利率38.29%,境外收入占66.79%,消费级NAS 正在变成第二曲线,H 股上市申请已通过港交所聆讯。致欧科技营收+25.23%、归母+38.14%,Q3 单季扣非同比+83%,华泰证券给出的归因是"拓品类及美洲动能释放"。安克前三季线下渠道收入87.62 亿元、同比+32.28%,官网收入30.08 亿元、同比+43.06%、占营收11.51%——把用户从平台往自己碗里挪,这是品牌溢价最硬的证据。
第二象限(增收不增利)是最值得警惕的一格。影石收入增速42.73% 却几乎不赚钱;巨星科技收入+10.15%、利润-5.19%;乐歌归母-65.04%,资产负债率61.62%、有息负债45.43 亿元;千岸科技净利率虽然还有10.05%,但Q3 期间费用率已经升到33.85%、同比+5.01 个百分点,财务费用同比+384.53%。这一格的共同点:收入还在,但毛利被原料、运费、渠道费用吃掉了。
第三象限(减收增利)是效率故事,也是天花板故事。华凯易佰净利率做到4.97%,是三家铺货型里唯一把利润率做上去的;跨境通的1.99 亿元利润则主要来自非经常性项目,扣非仍为负。
第四象限(双降)只有三态股份一家。营收-6.72%、归母-49.78%、扣非已亏损,但资产负债率只有10.36%,几乎没有有息负债,是"瘦而干净"的防守型报表。
估值层面,市场已经用脚投票。双升阵营的市盈率(TTM)在15—30 倍(绿联22.6、赛维29.5、致欧15.0、安克22.4);影石的市盈率被利润塌陷推到200 倍以上,参考意义已经不大,股价年初至今-60.54%。业绩好不等于股价好——10 月30 日盘前,致欧科技在三季报业绩靓丽的情况下触及-20%跌停价;同日绿联科技因三季报超预期上涨 14.41%。
四、四季度看什么
第一,看 Q4 收入能不能接上。Q4 是跨境旺季,也是全年利润的决定性季度。2026 年亚马逊Prime Day 时点错位改变了收入在二三季度之间的确认节奏,如果这个影响在Q4 反向修正,安克、赛维的单季增速应该明显回升;如果没回升,才是需求真的出了问题。
第二,看毛利率能不能守住。上游存储元器件涨价是全行业的新变量,能否通过提价和产品结构升级把成本转嫁出去,是品牌型的核心考题。安克上半年毛利率49.82%、绿联Q3 38.29%、影石Q3 33.70%——影石这个位置已经接近其历史低位。
第三,看影石的存货消化。71.54 亿元存货对应前三季94.36 亿元营收,接近7 个月的收入规模。Q4 旺季能否把这批货变成现金流,决定了它是"战略储备"还是"减值包袱"。
第四,看铺货型的收入拐点。华凯易佰单季降幅已收窄到-1.58%,如果Q4 转正,"收缩式改善"就能讲成"结构升级"的完整故事;如果继续负增长,利润高增的持续性就要打折。
数据说明
本文财务数据取自上市公司2026 年第三季度报告及公开财务接口,市场数据至2026 年10 月30 日盘前。恒林股份、乐歌股份部分同比字段未披露,文中以半年报或累计数据参照。券商观点引自东吴证券、华泰证券、中信建投、开源证券、国联民生相关点评,仅为转述。本文为行业数据整理与分析,不构成任何买入或卖出建议,投资者应独立判断并自担风险。
封面来源/图虫创意
(来源:雨果网的朋友们)


