
盘前市场动向
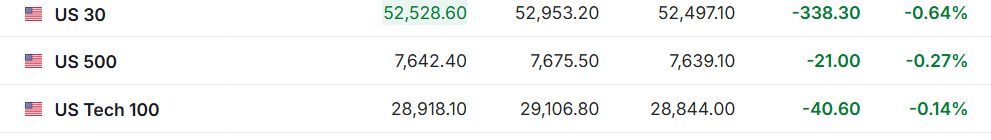
1.10月23日(周五)美股盘前,美股三大股指期货齐跌。截至发稿,道指期货跌0.64%,标普500指数期货跌0.27%,纳指100期货跌0.14%。
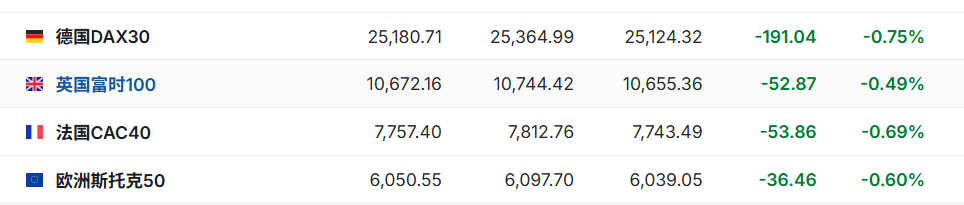
2.截至发稿,德国DAX指数跌0.75%,法国CAC40指数跌0.69%,英国富时100指数跌0.49%,欧洲斯托克50指数跌0.60%。
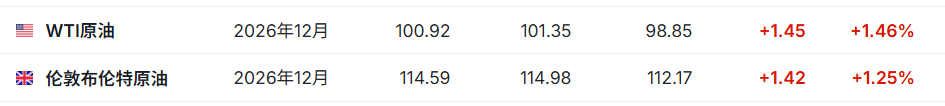
3.截至发稿,WTI原油涨1.46%,报100.92美元/桶。布伦特原油涨1.25%,报114.59美元/桶。
市场消息
全球科技股跌势暂歇!中国与韩国股市上演深V大反转,美股盘前热门半导体股票股价普涨。10月23日,亚洲科技股则出现明显反转。韩国综合股价指数盘中一度下跌逾4%,随后收复失地,最终上涨0.30%;SK海力士上涨4.42%,三星电子上涨0.47%。A股创业板指数同样经历了剧烈震荡,盘中一度下跌3.21%,随后强势反弹,收盘上涨4.16%。当日市场成交额约1.96万亿元,超过4500只个股上涨。经历周四单日费城半导体指数暴跌近7%之后,美股盘前,SK海力士涨超5%,闪迪涨2.8%,美光科技涨2.62%;英伟达、台积电、迈威尔科技、博通以及AMD等热门半导体板块股票盘前股价均实现小幅上涨。
俄罗斯柴油重返美国!首批4万吨货物驶向纽约,俄计划年底恢复常规出口规模。俄罗斯总统新闻秘书佩斯科夫今天(10月23日)确认,俄方已派出首艘装载柴油的油轮前往美国。他称,根据俄美达成的协议,俄对美国的柴油供应已经启动,后续将按节奏持续进行。LSEG航运数据显示,马耳他籍油轮Agioi Fanendes于10月22日在俄罗斯波罗的海港口普里莫尔斯克装载4万吨超低硫柴油,目的地为美国。此次运输正值特朗普政府推动俄罗斯增加柴油出口之际。特朗普希望借此缓解美国国内燃料价格压力,并在11月3日中期选举前争取选民支持。特朗普10月9日宣布,俄罗斯将立即出口30万吨柴油,11月增至50万吨,之后进一步扩大至100万吨。诺瓦克上周表示,俄罗斯有望在年底前将柴油月出口量恢复至300万至350万吨的常规水平。
AI算力与半导体抛售潮引爆经济增长恐慌,美联储加息预期推迟至明年1月。AI科技股的集中抛售、法国主权债务危机加剧与中东油价冲击三重压力同步引爆,美国国债市场迎来三年来最猛烈的单日反弹,避险逻辑重回市场主要逻辑阵列。周四,10年期美债收益率单日下行19.3个基点至4.952%,重回5%下方,意外创2023年3月硅谷银行危机以来最大规模单日跌幅。数据显示,过去十年仅有15个交易日出现过如此幅度的单日波动。与此同时,市场对美联储加息的预期随之显著后移——联邦基金利率期货市场交易员们目前完全定价于明年1月加息25个基点,此前市场预期的时间节点为12月。
TS Lombard极限压力测试:AI泡沫破裂或引发标普500暴跌30%、20万亿美元市值蒸发。TS Lombard的达里奥·珀金斯(Dario Perkins)在周四发布的情景分析中预测,若AI资本开支崩塌,美国股市市值将蒸发约20万亿美元,触发1250亿至1900亿美元信贷损失,并带来一场温和衰退——但投资者可通过分散配置全球股票和择机买入债券来保护自己。珀金斯模拟了AI资本开支骤降的金融冲击,预计标普500指数将下跌30%,科技股下跌40%,其他板块下跌20%。“市场集中度意味着AI相关支出下滑将重创美国股市,”珀金斯写道,“这将引发科技板块的大规模损失和信用压力。”
个股消息
西部数据(WDC.US)Q1营收同比大增55%,业绩及指引均超预期。西部数据周四盘后公布2027财年第一季度财报。尽管公司交出强劲业绩,并发布高于市场预期的下一季度指引,股价却在盘后交易中上演冲高回落行情,一度由涨超2%至转跌约7%,引发市场关注。财报显示,截至2026年10月2日的第一财季,西部数据营收达到43.81亿美元,同比增长55%,环比增长17%;GAAP净利润为17.79亿美元,同比增长约50%;GAAP摊薄后每股收益为4.63美元,同比增长51%。非GAAP调整后净利润为17.79亿美元,同比增长172%;调整后每股收益为4.64美元,同比增长161%,高于上年同期的1.78美元。分析师此前预计西部数据第一财季营收约为41.5亿美元,调整后每股收益约为4.10美元。公司公布的两项指标均超过市场预期。展望2027财年第二季度,西部数据预计营收为50亿至52亿美元,指引中值为51亿美元,意味着同比增长约66%至72%;非GAAP毛利率预计为60%至61%,调整后每股收益预计为5.60至6.00美元。上述指引同样高于市场此前预期。
Bloom Energy(BE.US)Q3营收暴增138%并扭亏为盈,上调全年业绩指引。Bloom Energy周四美股盘后公布2026年第三季度财报。数据显示,公司当季营收达到12.36亿美元,同比增长138.1%,创下季度历史新高;GAAP归属于普通股股东的净利润为2.50亿美元,上年同期为净亏损2309万美元,实现扭亏为盈。展望2026年全年,Bloom Energy将营收预期由此前的39亿至42亿美元上调至44亿至46亿美元,新指引中值较2025年全年营收增长约122%。与此同时,公司将全年非GAAP营业利润预期由此前的8亿至9亿美元上调至9.6亿至10.3亿美元,并将非GAAP调整后每股收益预期由2.55至2.85美元上调至3.10至3.40美元。全年非GAAP毛利率目标维持在约34%。
吉利德科学(GILD.US)12.75亿美元现金收购PepStar口服炎症药物项目,加码炎症性肠病管线。吉利德科学周四表示,将以 12.75 亿美元现金预付款收购 PepStar Therapeutics 的口服炎症药物项目,其中包括一款实验性肠道疾病疗法。这笔交易发生在吉利德治疗慢性肠道疾病的实验性口服药 emvistegrast 于周一公布积极中期结果之后,为其产品组合新增一款炎症性肠病(IBD)候选药物。吉利德表示,它认为 HCXT-2001 有潜力单独开发,或与管线中其他项目联合开发。
Rocket Lab(RKLB.US) 年内第19次升空:第98发“电子”火箭再破纪录,继续巩固小卫星发射龙头地位。Rocket Lab从新西兰1号发射综合体(Launch Complex 1)发射了其“电子”(Electron)火箭,为信号情报公司鹰眼360(HawkEye 360)执行了一次专享发射任务。这次代号“We're Not Hawking Around”的任务于2026年10月23日新西兰夏令时(NZDT)晚上8点11分升空,将三颗HAWK卫星部署至520公里高的近地轨道。这些航天器以三星编队方式飞行,采集射频信号,用于海上追踪、探测GNSS干扰、监测雷达活动、绘制通信图谱以及支持太空防御。此次飞行是火箭实验室第98次“电子”火箭任务,也是其2026年的第19次发射,进一步延续了该火箭在专享小卫星发射领域的纪录。
柴油紧缺催生增产需求! 油服巨头斯伦贝谢(SLB.US)交出超预期财报。斯伦贝谢10月23日公布的第三季度财报显示,营收94.49亿美元,同比增长6%、环比增长5%;调整后每股收益0.64美元,环比增长16%,高于市场预期的0.62美元,营收也超过约92.7亿美元的一致预期。中东业务收入环比增长13%,海上开发活动与北美生产服务需求共同推动复苏;生产系统业务收入达到40亿美元,同比增长15%。调整后息税折旧摊销前利润率回升至21.9%,但仍低于去年同期。这份财报体现的是经营修复正在扩散,盈利能力尚未全面恢复至去年水平;剔除ChampionX收购影响后的营收同比增幅为2%,也表明并购仍是报告收入增长的重要来源。
美国运通(AXP.US)上调全年盈利指引。美国运通10月23日公布业绩显示,第三季度营收扣除利息费用后为200.62亿美元,同比增长9%;刷卡交易额4540亿美元,同比增长8%。净利润37.12亿美元,同比增长28%;每股收益5.42美元,同比增长31%,其中包含出售Global Business Travel Group股权的收益。剔除该项收益及重组费用后,调整后每股收益为4.68美元,同比增长13%。经营层面,净卡费收入增长16%,全球旅行与娱乐刷卡消费按固定汇率增长10%;消费者及小企业卡本金净核销率由1.9%降至1.8%,显示高端客户消费、会员付费与信用表现仍具有韧性。美国运通维持全年营收增长10%的目标,全年每股收益指引升至18.30—18.60美元;剔除股权出售与重组影响后,可比的调整后指引为17.60—17.90美元,相较此前仅将下限提高0.30美元,上限保持不变,体现经营预期稳步改善。公司通过续签万豪联名卡合作、将超过100万套Airbnb房源引入旅行平台,以及升级企业卡和费用管理服务。
重要经济数据和事件预告
21:45:美国10月标普全球制造业PMI初值、美国10月标普全球服务业PMI初值、美国10月标普全球综合PMI初值
22:00:美国10月密歇根大学消费者信心指数终值、美国10月一年期通胀率预期终值、美国10月五至十年期通胀率预期终值
北京时间次日01:00:美国至10月23日当周石油钻井总数(口)
北京时间次日:03:30:CFTC公布周度持仓报告。
盘前市场动向
1.10月23日(周五)美股盘前,美股三大股指期货齐跌。截至发稿,道指期货跌0.64%,标普500指数期货跌0.27%,纳指100期货跌0.14%。
2.截至发稿,德国DAX指数跌0.75%,法国CAC40指数跌0.69%,英国富时100指数跌0.49%,欧洲斯托克50指数跌0.60%。
3.截至发稿,WTI原油涨1.46%,报100.92美元/桶。布伦特原油涨1.25%,报114.59美元/桶。
市场消息
全球科技股跌势暂歇!中国与韩国股市上演深V大反转,美股盘前热门半导体股票股价普涨。10月23日,亚洲科技股则出现明显反转。韩国综合股价指数盘中一度下跌逾4%,随后收复失地,最终上涨0.30%;SK海力士上涨4.42%,三星电子上涨0.47%。A股创业板指数同样经历了剧烈震荡,盘中一度下跌3.21%,随后强势反弹,收盘上涨4.16%。当日市场成交额约1.96万亿元,超过4500只个股上涨。经历周四单日费城半导体指数暴跌近7%之后,美股盘前,SK海力士涨超5%,闪迪涨2.8%,美光科技涨2.62%;英伟达、台积电、迈威尔科技、博通以及AMD等热门半导体板块股票盘前股价均实现小幅上涨。
俄罗斯柴油重返美国!首批4万吨货物驶向纽约,俄计划年底恢复常规出口规模。俄罗斯总统新闻秘书佩斯科夫今天(10月23日)确认,俄方已派出首艘装载柴油的油轮前往美国。他称,根据俄美达成的协议,俄对美国的柴油供应已经启动,后续将按节奏持续进行。LSEG航运数据显示,马耳他籍油轮Agioi Fanendes于10月22日在俄罗斯波罗的海港口普里莫尔斯克装载4万吨超低硫柴油,目的地为美国。此次运输正值特朗普政府推动俄罗斯增加柴油出口之际。特朗普希望借此缓解美国国内燃料价格压力,并在11月3日中期选举前争取选民支持。特朗普10月9日宣布,俄罗斯将立即出口30万吨柴油,11月增至50万吨,之后进一步扩大至100万吨。诺瓦克上周表示,俄罗斯有望在年底前将柴油月出口量恢复至300万至350万吨的常规水平。
AI算力与半导体抛售潮引爆经济增长恐慌,美联储加息预期推迟至明年1月。AI科技股的集中抛售、法国主权债务危机加剧与中东油价冲击三重压力同步引爆,美国国债市场迎来三年来最猛烈的单日反弹,避险逻辑重回市场主要逻辑阵列。周四,10年期美债收益率单日下行19.3个基点至4.952%,重回5%下方,意外创2023年3月硅谷银行危机以来最大规模单日跌幅。数据显示,过去十年仅有15个交易日出现过如此幅度的单日波动。与此同时,市场对美联储加息的预期随之显著后移——联邦基金利率期货市场交易员们目前完全定价于明年1月加息25个基点,此前市场预期的时间节点为12月。
TS Lombard极限压力测试:AI泡沫破裂或引发标普500暴跌30%、20万亿美元市值蒸发。TS Lombard的达里奥·珀金斯(Dario Perkins)在周四发布的情景分析中预测,若AI资本开支崩塌,美国股市市值将蒸发约20万亿美元,触发1250亿至1900亿美元信贷损失,并带来一场温和衰退——但投资者可通过分散配置全球股票和择机买入债券来保护自己。珀金斯模拟了AI资本开支骤降的金融冲击,预计标普500指数将下跌30%,科技股下跌40%,其他板块下跌20%。“市场集中度意味着AI相关支出下滑将重创美国股市,”珀金斯写道,“这将引发科技板块的大规模损失和信用压力。”
个股消息
西部数据(WDC.US)Q1营收同比大增55%,业绩及指引均超预期。西部数据周四盘后公布2027财年第一季度财报。尽管公司交出强劲业绩,并发布高于市场预期的下一季度指引,股价却在盘后交易中上演冲高回落行情,一度由涨超2%至转跌约7%,引发市场关注。财报显示,截至2026年10月2日的第一财季,西部数据营收达到43.81亿美元,同比增长55%,环比增长17%;GAAP净利润为17.79亿美元,同比增长约50%;GAAP摊薄后每股收益为4.63美元,同比增长51%。非GAAP调整后净利润为17.79亿美元,同比增长172%;调整后每股收益为4.64美元,同比增长161%,高于上年同期的1.78美元。分析师此前预计西部数据第一财季营收约为41.5亿美元,调整后每股收益约为4.10美元。公司公布的两项指标均超过市场预期。展望2027财年第二季度,西部数据预计营收为50亿至52亿美元,指引中值为51亿美元,意味着同比增长约66%至72%;非GAAP毛利率预计为60%至61%,调整后每股收益预计为5.60至6.00美元。上述指引同样高于市场此前预期。
Bloom Energy(BE.US)Q3营收暴增138%并扭亏为盈,上调全年业绩指引。Bloom Energy周四美股盘后公布2026年第三季度财报。数据显示,公司当季营收达到12.36亿美元,同比增长138.1%,创下季度历史新高;GAAP归属于普通股股东的净利润为2.50亿美元,上年同期为净亏损2309万美元,实现扭亏为盈。展望2026年全年,Bloom Energy将营收预期由此前的39亿至42亿美元上调至44亿至46亿美元,新指引中值较2025年全年营收增长约122%。与此同时,公司将全年非GAAP营业利润预期由此前的8亿至9亿美元上调至9.6亿至10.3亿美元,并将非GAAP调整后每股收益预期由2.55至2.85美元上调至3.10至3.40美元。全年非GAAP毛利率目标维持在约34%。
吉利德科学(GILD.US)12.75亿美元现金收购PepStar口服炎症药物项目,加码炎症性肠病管线。吉利德科学周四表示,将以 12.75 亿美元现金预付款收购 PepStar Therapeutics 的口服炎症药物项目,其中包括一款实验性肠道疾病疗法。这笔交易发生在吉利德治疗慢性肠道疾病的实验性口服药 emvistegrast 于周一公布积极中期结果之后,为其产品组合新增一款炎症性肠病(IBD)候选药物。吉利德表示,它认为 HCXT-2001 有潜力单独开发,或与管线中其他项目联合开发。
Rocket Lab(RKLB.US) 年内第19次升空:第98发“电子”火箭再破纪录,继续巩固小卫星发射龙头地位。Rocket Lab从新西兰1号发射综合体(Launch Complex 1)发射了其“电子”(Electron)火箭,为信号情报公司鹰眼360(HawkEye 360)执行了一次专享发射任务。这次代号“We're Not Hawking Around”的任务于2026年10月23日新西兰夏令时(NZDT)晚上8点11分升空,将三颗HAWK卫星部署至520公里高的近地轨道。这些航天器以三星编队方式飞行,采集射频信号,用于海上追踪、探测GNSS干扰、监测雷达活动、绘制通信图谱以及支持太空防御。此次飞行是火箭实验室第98次“电子”火箭任务,也是其2026年的第19次发射,进一步延续了该火箭在专享小卫星发射领域的纪录。
柴油紧缺催生增产需求! 油服巨头斯伦贝谢(SLB.US)交出超预期财报。斯伦贝谢10月23日公布的第三季度财报显示,营收94.49亿美元,同比增长6%、环比增长5%;调整后每股收益0.64美元,环比增长16%,高于市场预期的0.62美元,营收也超过约92.7亿美元的一致预期。中东业务收入环比增长13%,海上开发活动与北美生产服务需求共同推动复苏;生产系统业务收入达到40亿美元,同比增长15%。调整后息税折旧摊销前利润率回升至21.9%,但仍低于去年同期。这份财报体现的是经营修复正在扩散,盈利能力尚未全面恢复至去年水平;剔除ChampionX收购影响后的营收同比增幅为2%,也表明并购仍是报告收入增长的重要来源。
美国运通(AXP.US)上调全年盈利指引。美国运通10月23日公布业绩显示,第三季度营收扣除利息费用后为200.62亿美元,同比增长9%;刷卡交易额4540亿美元,同比增长8%。净利润37.12亿美元,同比增长28%;每股收益5.42美元,同比增长31%,其中包含出售Global Business Travel Group股权的收益。剔除该项收益及重组费用后,调整后每股收益为4.68美元,同比增长13%。经营层面,净卡费收入增长16%,全球旅行与娱乐刷卡消费按固定汇率增长10%;消费者及小企业卡本金净核销率由1.9%降至1.8%,显示高端客户消费、会员付费与信用表现仍具有韧性。美国运通维持全年营收增长10%的目标,全年每股收益指引升至18.30—18.60美元;剔除股权出售与重组影响后,可比的调整后指引为17.60—17.90美元,相较此前仅将下限提高0.30美元,上限保持不变,体现经营预期稳步改善。公司通过续签万豪联名卡合作、将超过100万套Airbnb房源引入旅行平台,以及升级企业卡和费用管理服务。
重要经济数据和事件预告
21:45:美国10月标普全球制造业PMI初值、美国10月标普全球服务业PMI初值、美国10月标普全球综合PMI初值
22:00:美国10月密歇根大学消费者信心指数终值、美国10月一年期通胀率预期终值、美国10月五至十年期通胀率预期终值
北京时间次日01:00:美国至10月23日当周石油钻井总数(口)
北京时间次日:03:30:CFTC公布周度持仓报告。


