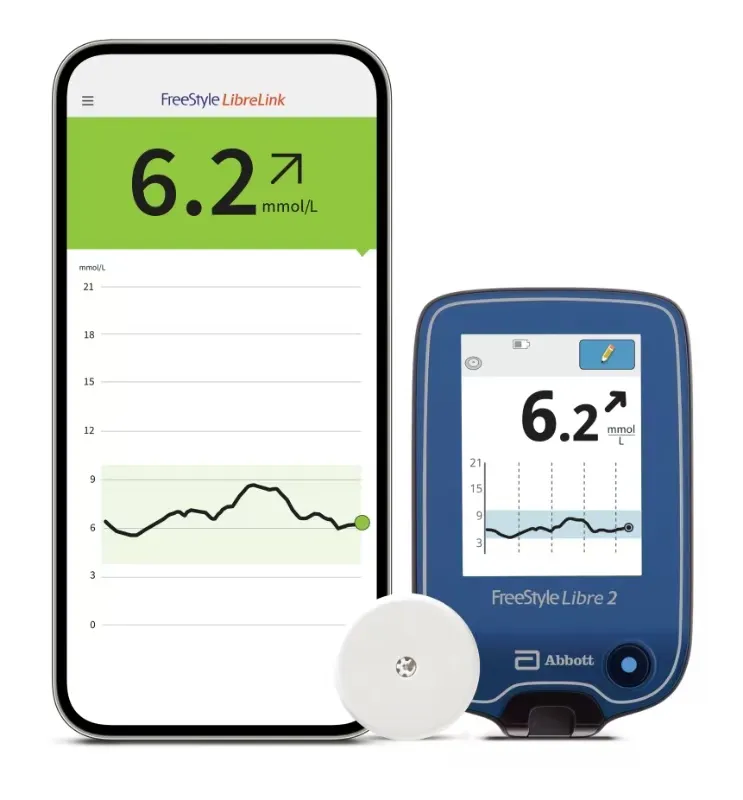
其因此,也成为国内首个且目前唯一获此认证的动态血糖仪。这意味着其测量数据可合规用于成人糖尿病患者的治疗辅助决策,医生无需先扎指尖血确认,便可直接依据CGM读数调整用药方案。
数据显示,中国20至79岁糖尿病人群约1.48亿,居全球首位,预计到2050年将增至约1.68亿。传统指尖采血只能提供几个时间点的“快照”,无法回答夜间是否低血糖、餐后波动多大、药物调整后趋势如何等真正影响治疗决策的问题。CGM通过皮下组织液连续采集数据,每1—5分钟一个读数,24小时不间断,提供完整的“血糖波动录像”。但CGM能否进入临床决策,关键取决于准不准、能否直接用来调药。
不过,拿到iCGM证,等于向市场证明这款CGM在全血糖范围、整个佩戴周期内都能提供医生敢于依据它做治疗决策的数据。
其实,中国对iCGM的监管要求早在2023年就已出现。当年发布的《持续葡萄糖监测系统注册审查指导原则(2023年修订版)》正式加入“集成式持续葡萄糖监测系统”相关内容,符合要求的产品可采用该命名,并按照更具体的性能指标进行评价。文件还提到,CGM可连接智能移动终端、胰岛素自动给药装置、人工控制治疗仪器等;若与胰岛素自动给药装置连接,还需考虑胰岛素泵相关注册审查要求。
iCGM的核心差异在于:准确性标准从“参考级”提升到“决策级”,要求在全血糖区间(低血糖、正常、高血糖及快速变化场景)分别满足严格阈值;传感器在全程佩戴期间性能保持一致,且不含已知高致敏性材料;同时必须能与胰岛素泵、智能手表、健康App等设备安全对接,为闭环人工胰岛素给药系统提供技术基础。
但2023年指导原则发布后,国内一直没有CGM正式获得这一批准。三年后,瞬感2代成为首个实际获批产品,也让iCGM在中国有了首个商业化案例。不过,雅培瞬感2代早在2021年已获FDA的iCGM认证,此次NMPA批准本质是同一产品在中国监管体系下达到同等标准。
从市场数据看,2025年全球CGM市场规模约120亿至140亿美元,年复合增速约15%。国内CGM渗透率仅约1%至3%,远低于美国15%至20%和欧盟五国10%至15%,存量患者渗透率提升就有数倍空间。2026年二季度血糖仪线上零售额达12.8亿元,环比增长47.2%,CGM正替代传统指尖血糖仪成为增长主引擎。
面对雅培的先发优势,国产厂商则走出了不同路径。
如三诺以iCan CGM声明符合iCGM标准,并借高端新品i6推进“四合一糖尿病管理系统”;鱼跃安耐糖Anytime5 Pro虽在推进iCGM认证,但定价策略缺乏价格竞争力;硅基仿生依靠短视频与直播带货迅速触达用户,然而均价偏高;欧态M8以“医疗级品质+百元定价”在价格敏感型人群中快速放量;微泰二代环比增长224.5%,同时,移宇、乐普等企业也从不同路径切入。
值得注意的是,当前CGM正处于从“早期采用者”向“大众消费者”过渡的拐点。
全国已有20余个省份将CGM传感器纳入糖尿病门诊慢特病报销范围,2026年ADA指南全面放开CGM适用人群。但集采也是双刃剑:2025年下半年国家医保局已将CGM纳入第六批医疗服务价格规范治理,放量的同时压缩利润空间。可见,雅培iCGM的高标准定位能否维持溢价,有待观察。


