
财报显示,2026年上半年青农商行核销及其他变动31.41亿元,这个数字,已接近其2025年全年规模。
同期,房地产不良贷款从21.42亿元骤降至2.03亿元,降幅90.5%;整体不良贷款率较上年末下降0.01个百分点至1.74%;拨备覆盖率从261.01%降至224.89%;归母净利润则在收入下滑7.57%的情况下,实现同比2.84%的正增长。
单看这些数字,这是一份“轻装上阵”的答卷。但“历史包袱出清了吗”?
这个问题的答案,远比报表上的数字复杂:房地产这个包袱确实在变小,但批发零售业的不良贷款正在快速增长,与此同时,用于应对未来新增不良的拨备正在变薄。
以拨备换出清:核销带动资产质量修复
先看这笔31.41亿元核销及其他变动是怎么发生的,而 2025 年全年,这一数字为 34.36 亿元。
根据半年报,上半年青农商行核销及其他变动31.41亿元,计提贷款损失准备12.43亿元,收回已核销贷款转回3.71亿元。三者叠加,贷款损失准备余额净减少15.26亿元,从2025年末的127.04亿元降至111.78亿元。

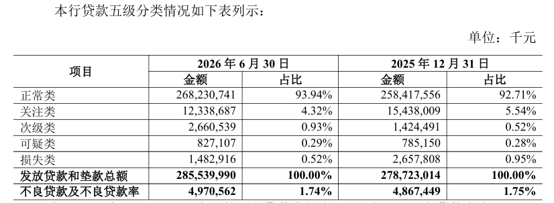
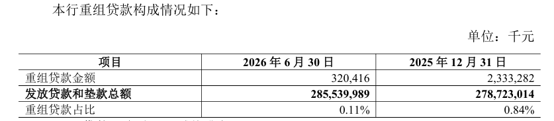
在拨备端收缩的同时,资产质量指标快速“改善”:损失类贷款从26.58亿元降至14.83亿元,减少11.75亿元;重组贷款从23.33亿元骤降至3.20亿元,减少20.13亿元;房地产不良贷款从21.42亿元降至2.03亿元,降幅90.5%。
支撑这一操作的正是远高于监管要求的拨备覆盖率261.01%。而用超额拨备一次性核销损失类贷款、压降不良余额,是银行业风险处置的常规手段,也是高拨备资源的合理运用。
但代价同样清晰:上半年该行营业收入同比下降7.57%,归母利润却增长2.84%,剪刀差的来源之一,正是信用减值损失同比少提40.97%。换言之,这份利润增长,一部分是靠减少拨备计提换来的。
拨备缓冲还剩多少?
判断这场出清能否持续,关键看消耗速度与补充速度的对比。
从消耗端看,上半年核销31.41亿元,是同期计提12.43亿元的2.5倍。从补充端看,信用减值损失同比减少40.97%,银行或在主动降低计提力度以维持利润。一来一回,拨备覆盖率半年下降36个百分点。
青农商行当前贷款损失准备111.78亿元,不良贷款余额49.71亿元。覆盖已确认不良后,真正可用于应对未来新增不良的拨备约62亿元;若守住150%监管底线,可动用的超额拨备约37亿元。上半年已消耗15.26亿元,占可动用超额拨备的四成以上。
由此可见,拨备计提增加,缓冲增厚,但账面利润相应摊薄;若计提收敛,则利润增速得以保全,而缓冲垫会随之变薄。当不良压力持续上行,青农商行或须在“缓冲厚度”与“利润成色”之间有所取舍。
房地产出清,批发零售业“接棒”
截至6月末,青农商行批发零售业不良贷款余额19.96亿元,较上年末的3.81亿元增加16.15亿元,增幅424%;不良率从0.88%升至4.36%;在公司贷款不良中的占比从11.56%升至66.89%,取代房地产成为第一大不良来源。
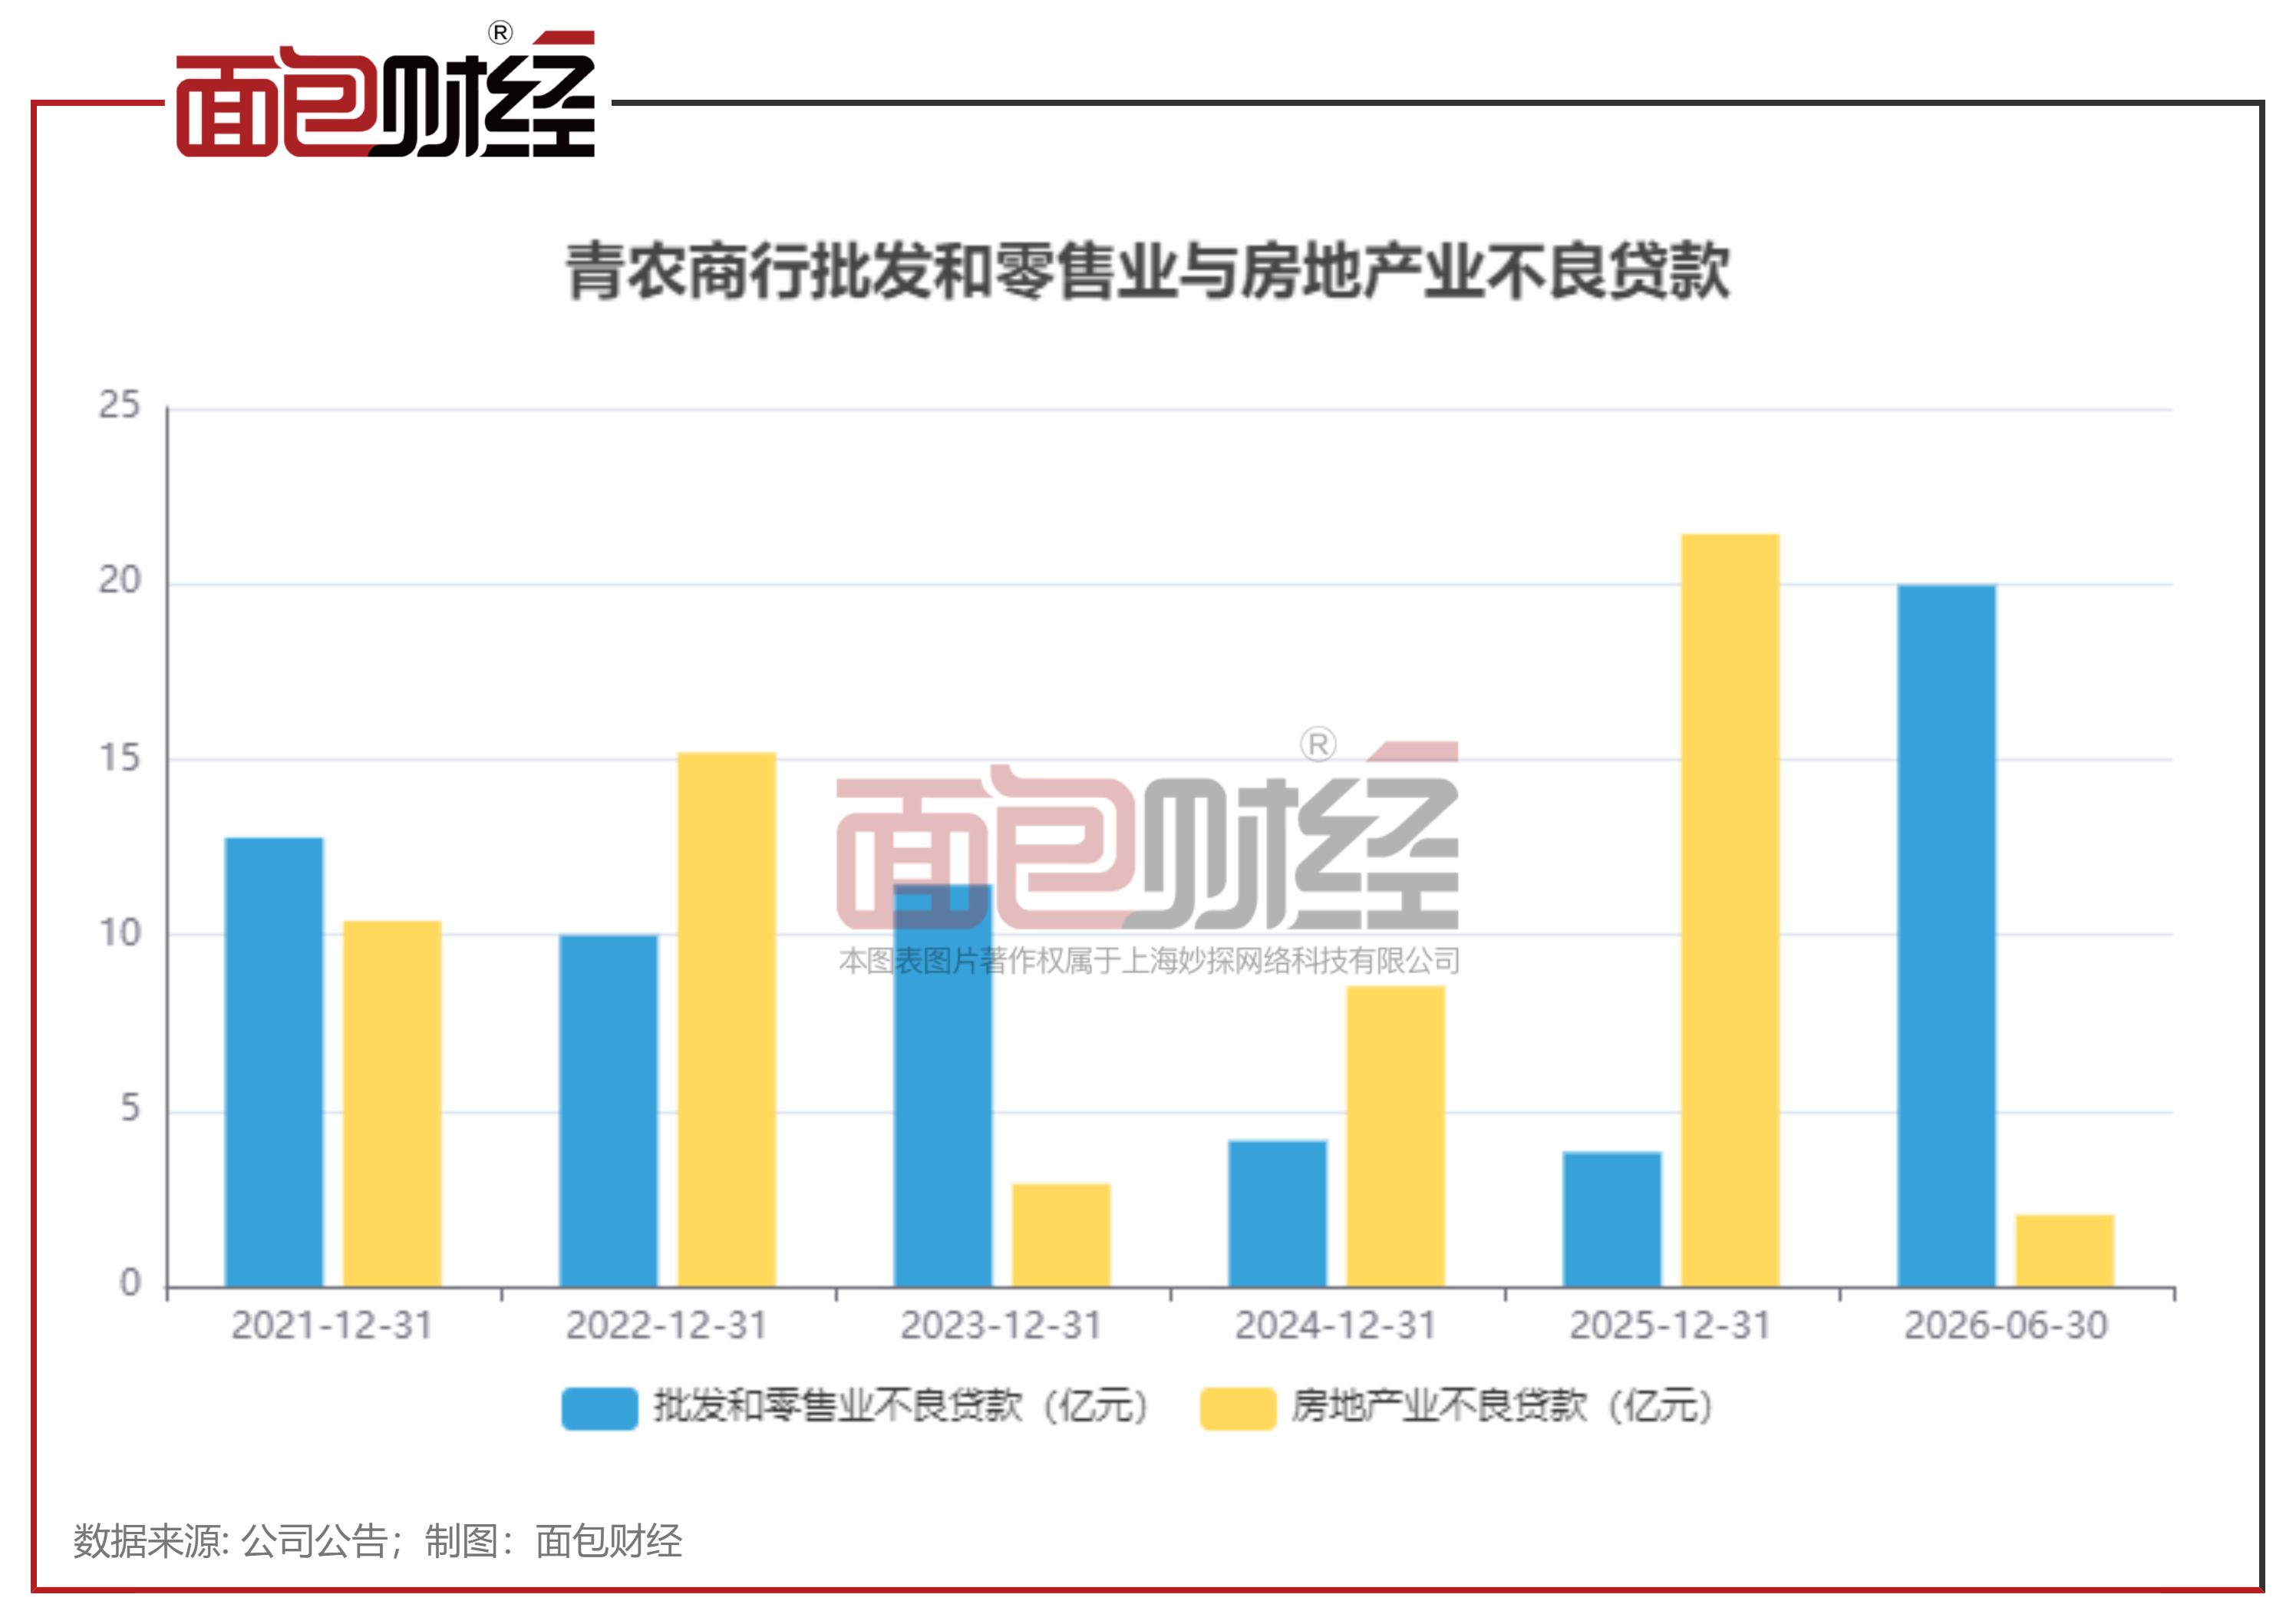
更关键的是规模。截至2026年6月末,该行批发零售业贷款总额458.24亿元,是房地产2025年末贷款93.13亿元的近5倍,也是该行最大的贷款行业。半年时间,不良贷款从3.81亿元增至19.96亿元,增长趋势足以令人警惕。
值得注意的是,青农商行房地产不良余额的骤降,很可能通过核销或转出实现,而批发零售业的不良又在快速累积。上一轮风险的拨备尚未回补,下一轮风险的拨备需求已经到来。房地产出清消耗的是过去积累的拨备,而批发零售业需要的是未来的拨备,这部分拨备或只能从未来的利润中来。
前瞻性信号:逾期结构分化与贷款向下迁徙
不良率固然是资产质量最直观的表征,却也最容易遮蔽风险的全貌,部分前瞻性信号也值得关注。
上半年,青农商行逾期贷款实现“双降”:余额从94.01亿元降至77.80亿元,占比从3.37%降至2.72%。从逾期结构来看,逾期3个月及以上贷款余额由39.58亿元升至45.59亿元,占比由1.42%升至1.59%。逾期越久,意味着真实损失概率越高,这部分风险已计入不良,只是未被本轮核销所消化,而是沉淀在不良余额之中。
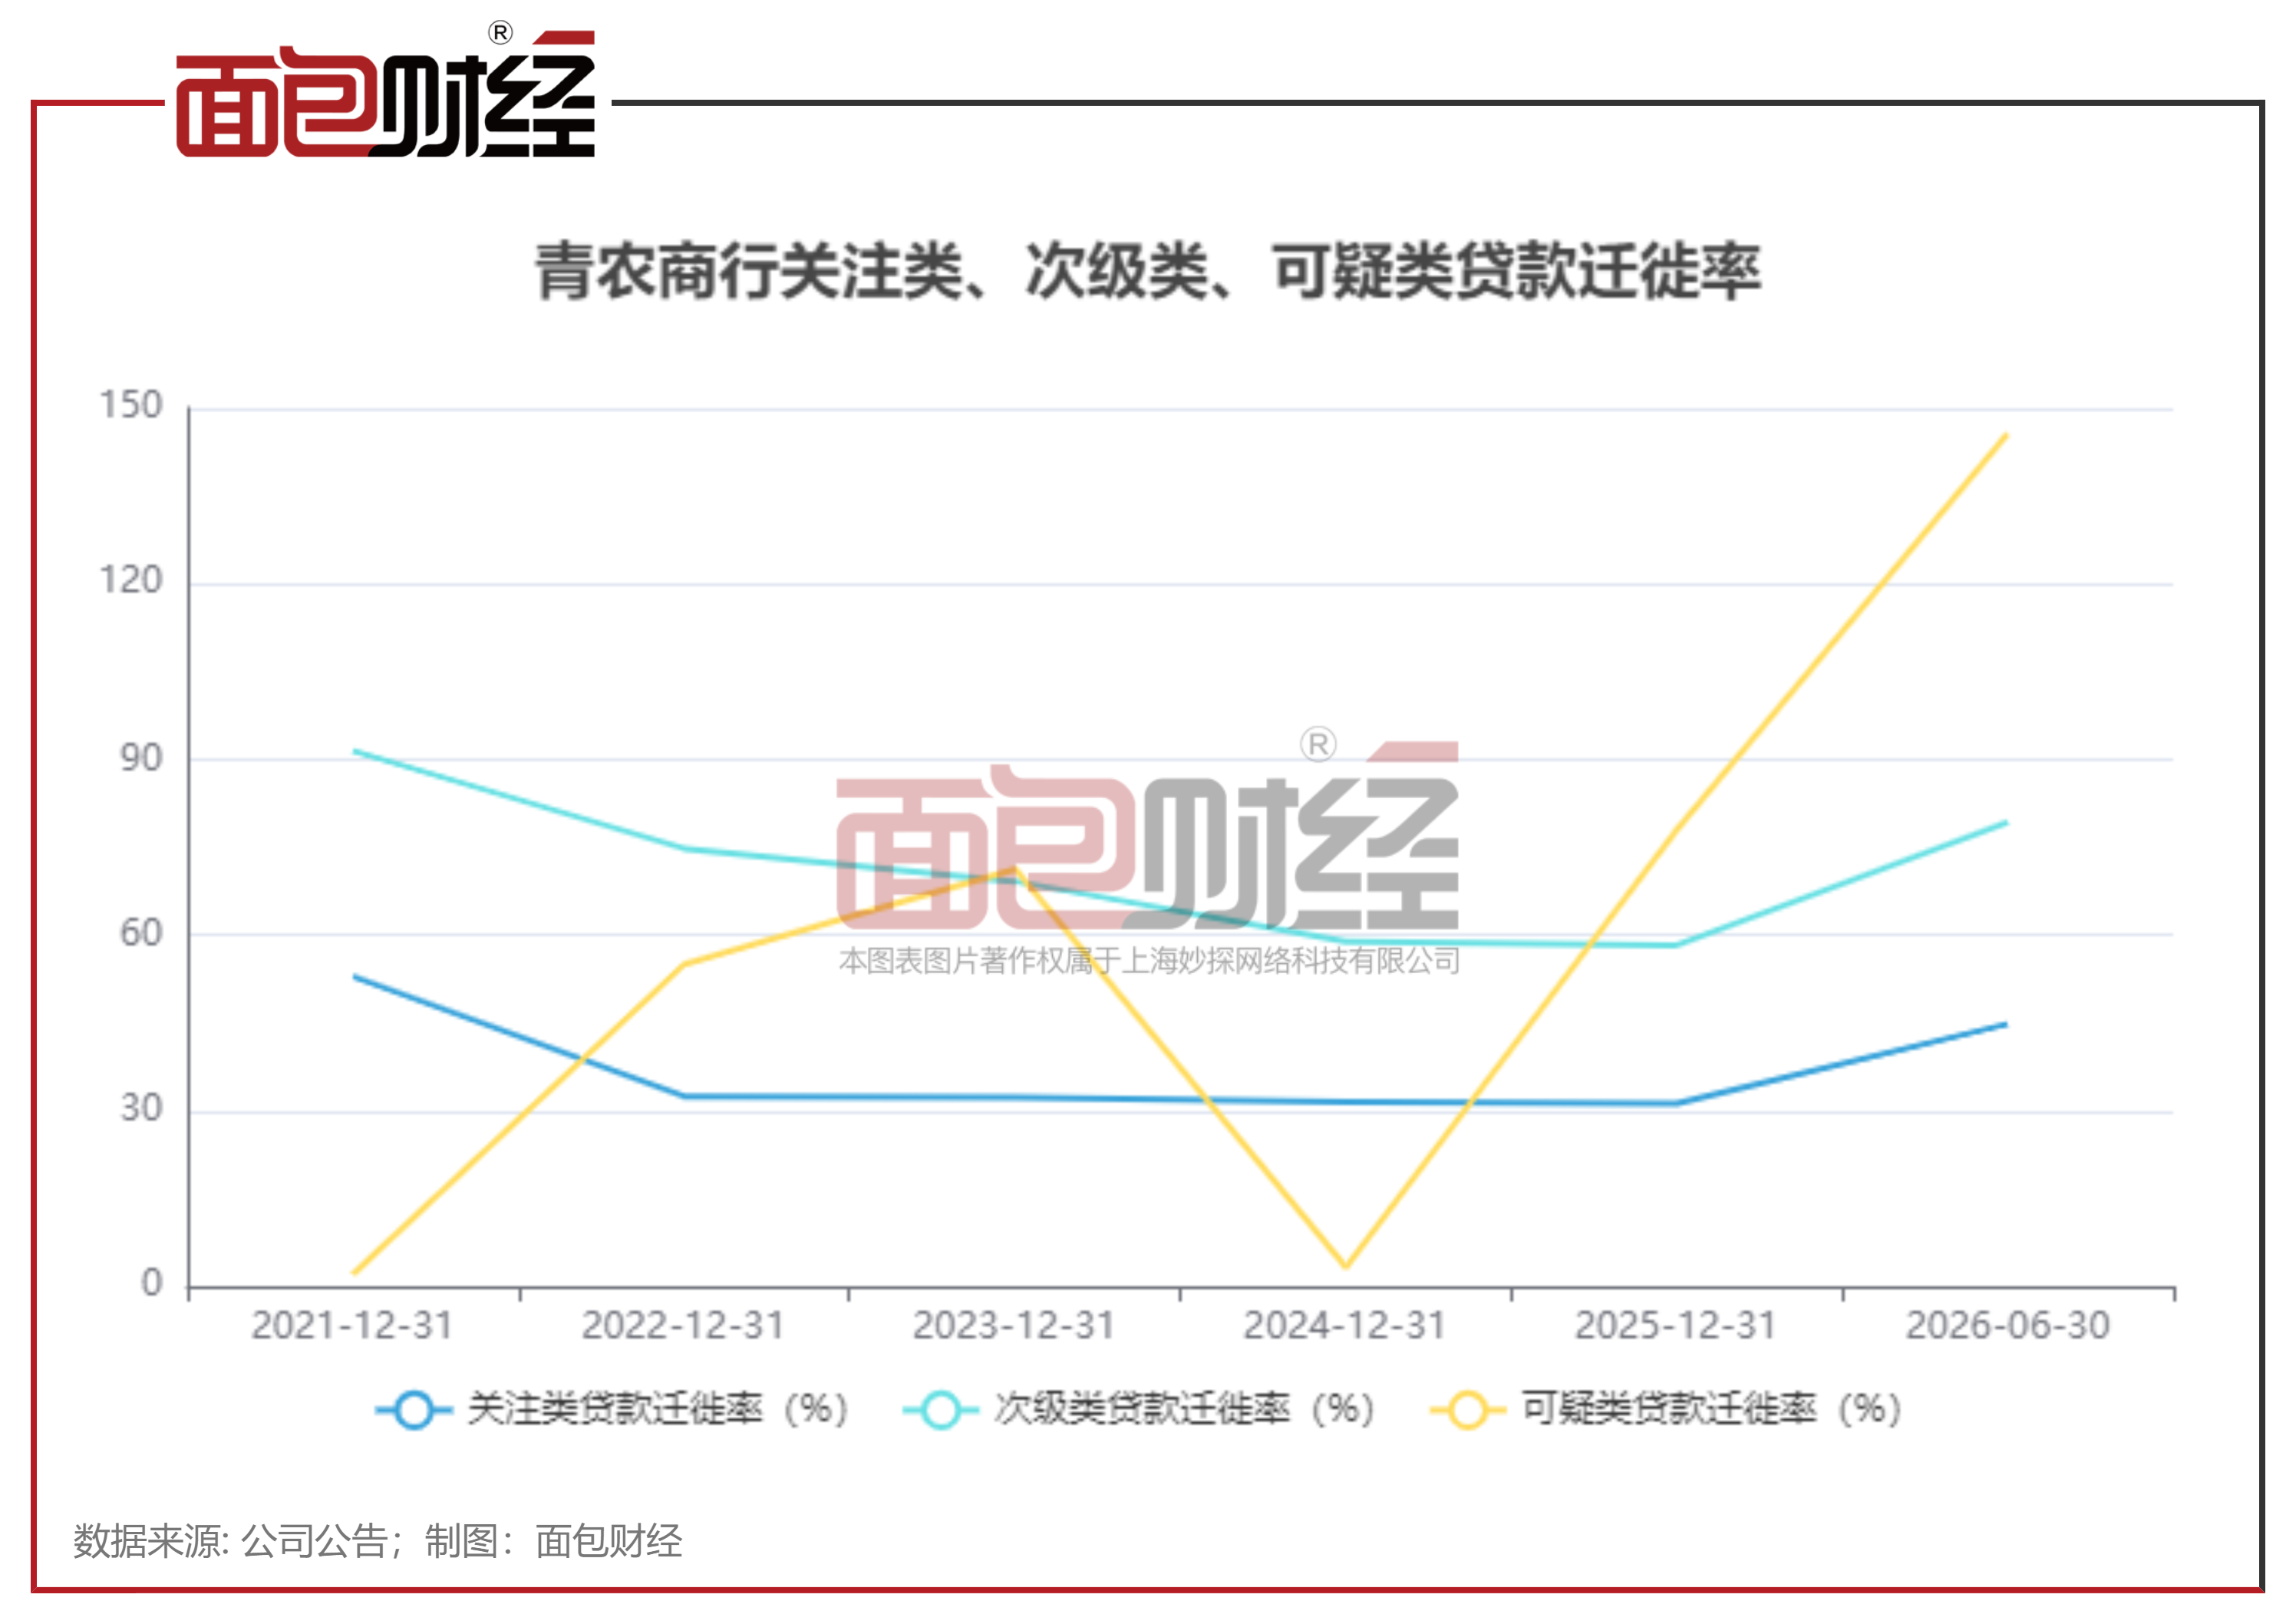
再看迁徙率:截至6月末,该行关注类贷款迁徙率44.79%、次级类79.29%、可疑类145.60%,均明显高于2025年年末的31.19%、58.25%、77.94%。关注类占比虽由5.54%降至4.32%,但向下迁徙的压力仍在累积。
从数据不难看出,不良率的下降不等于风险出清。报表上的数字可以因核销而“优化”,真实风险却在以不同的速度流动——从关注类流向次级、从次级流向可疑、从逾期3个月以内流向3个月以上。
股东4000万股将被司法拍卖,风险或向股权端转移
就在半年报披露近一个月后,9月23日晚间青农商行再发一则提示性公告。公告显示,青岛市市南区人民法院将于2026年11月2日至11月3日,在京东司法拍卖网络平台公开拍卖青农商行股东巴龙国际集团有限公司所持的部分股份,本次被强制执行的股份不超过4000万股,占该行总股本的0.72%。
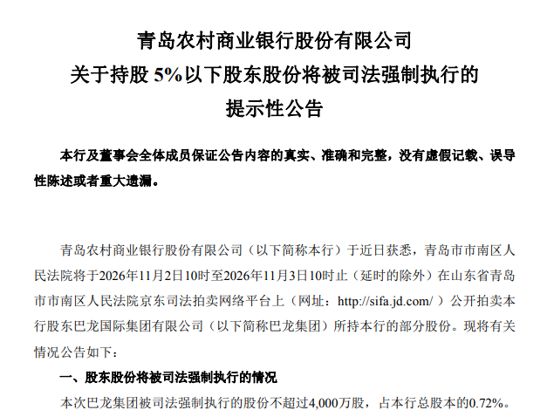
公告显示,截至披露日,巴龙集团及一致行动人合计持股已降至5%以下;巴龙集团系该行上市时持股5%以上的股东,曾承诺减持须提前书面通知并由该行履行信息披露义务。
公告同时提示,本次拍卖尚在公示阶段,后续可能涉及竞拍、流拍、缴款、股权变更等环节,存在不确定性,并存在再次强制执行的可能性。0.72%的占比不足以撼动股权结构,但也说明这家银行的“历史包袱”不止存在于贷款端,股东端的压力或逐渐显现。
以高拨备消化历史包袱,本就是银行业风险处置的常规操作,青农商行这一步走得合理且必要。但风险管理的核心从来不是有没有缓冲,而是缓冲用完之后怎么办。对青农商行来说,历史包袱是否真正出清,看的不是今年的拨备够不够用,而是明年、后年的拨备从哪里来。
财报显示,2026年上半年青农商行核销及其他变动31.41亿元,这个数字,已接近其2025年全年规模。
同期,房地产不良贷款从21.42亿元骤降至2.03亿元,降幅90.5%;整体不良贷款率较上年末下降0.01个百分点至1.74%;拨备覆盖率从261.01%降至224.89%;归母净利润则在收入下滑7.57%的情况下,实现同比2.84%的正增长。
单看这些数字,这是一份“轻装上阵”的答卷。但“历史包袱出清了吗”?
这个问题的答案,远比报表上的数字复杂:房地产这个包袱确实在变小,但批发零售业的不良贷款正在快速增长,与此同时,用于应对未来新增不良的拨备正在变薄。
以拨备换出清:核销带动资产质量修复
先看这笔31.41亿元核销及其他变动是怎么发生的,而 2025 年全年,这一数字为 34.36 亿元。
根据半年报,上半年青农商行核销及其他变动31.41亿元,计提贷款损失准备12.43亿元,收回已核销贷款转回3.71亿元。三者叠加,贷款损失准备余额净减少15.26亿元,从2025年末的127.04亿元降至111.78亿元。
在拨备端收缩的同时,资产质量指标快速“改善”:损失类贷款从26.58亿元降至14.83亿元,减少11.75亿元;重组贷款从23.33亿元骤降至3.20亿元,减少20.13亿元;房地产不良贷款从21.42亿元降至2.03亿元,降幅90.5%。
支撑这一操作的正是远高于监管要求的拨备覆盖率261.01%。而用超额拨备一次性核销损失类贷款、压降不良余额,是银行业风险处置的常规手段,也是高拨备资源的合理运用。
但代价同样清晰:上半年该行营业收入同比下降7.57%,归母利润却增长2.84%,剪刀差的来源之一,正是信用减值损失同比少提40.97%。换言之,这份利润增长,一部分是靠减少拨备计提换来的。
拨备缓冲还剩多少?
判断这场出清能否持续,关键看消耗速度与补充速度的对比。
从消耗端看,上半年核销31.41亿元,是同期计提12.43亿元的2.5倍。从补充端看,信用减值损失同比减少40.97%,银行或在主动降低计提力度以维持利润。一来一回,拨备覆盖率半年下降36个百分点。
青农商行当前贷款损失准备111.78亿元,不良贷款余额49.71亿元。覆盖已确认不良后,真正可用于应对未来新增不良的拨备约62亿元;若守住150%监管底线,可动用的超额拨备约37亿元。上半年已消耗15.26亿元,占可动用超额拨备的四成以上。
由此可见,拨备计提增加,缓冲增厚,但账面利润相应摊薄;若计提收敛,则利润增速得以保全,而缓冲垫会随之变薄。当不良压力持续上行,青农商行或须在“缓冲厚度”与“利润成色”之间有所取舍。
房地产出清,批发零售业“接棒”
截至6月末,青农商行批发零售业不良贷款余额19.96亿元,较上年末的3.81亿元增加16.15亿元,增幅424%;不良率从0.88%升至4.36%;在公司贷款不良中的占比从11.56%升至66.89%,取代房地产成为第一大不良来源。
更关键的是规模。截至2026年6月末,该行批发零售业贷款总额458.24亿元,是房地产2025年末贷款93.13亿元的近5倍,也是该行最大的贷款行业。半年时间,不良贷款从3.81亿元增至19.96亿元,增长趋势足以令人警惕。
值得注意的是,青农商行房地产不良余额的骤降,很可能通过核销或转出实现,而批发零售业的不良又在快速累积。上一轮风险的拨备尚未回补,下一轮风险的拨备需求已经到来。房地产出清消耗的是过去积累的拨备,而批发零售业需要的是未来的拨备,这部分拨备或只能从未来的利润中来。
前瞻性信号:逾期结构分化与贷款向下迁徙
不良率固然是资产质量最直观的表征,却也最容易遮蔽风险的全貌,部分前瞻性信号也值得关注。
上半年,青农商行逾期贷款实现“双降”:余额从94.01亿元降至77.80亿元,占比从3.37%降至2.72%。从逾期结构来看,逾期3个月及以上贷款余额由39.58亿元升至45.59亿元,占比由1.42%升至1.59%。逾期越久,意味着真实损失概率越高,这部分风险已计入不良,只是未被本轮核销所消化,而是沉淀在不良余额之中。
再看迁徙率:截至6月末,该行关注类贷款迁徙率44.79%、次级类79.29%、可疑类145.60%,均明显高于2025年年末的31.19%、58.25%、77.94%。关注类占比虽由5.54%降至4.32%,但向下迁徙的压力仍在累积。
从数据不难看出,不良率的下降不等于风险出清。报表上的数字可以因核销而“优化”,真实风险却在以不同的速度流动——从关注类流向次级、从次级流向可疑、从逾期3个月以内流向3个月以上。
股东4000万股将被司法拍卖,风险或向股权端转移
就在半年报披露近一个月后,9月23日晚间青农商行再发一则提示性公告。公告显示,青岛市市南区人民法院将于2026年11月2日至11月3日,在京东司法拍卖网络平台公开拍卖青农商行股东巴龙国际集团有限公司所持的部分股份,本次被强制执行的股份不超过4000万股,占该行总股本的0.72%。
公告显示,截至披露日,巴龙集团及一致行动人合计持股已降至5%以下;巴龙集团系该行上市时持股5%以上的股东,曾承诺减持须提前书面通知并由该行履行信息披露义务。
公告同时提示,本次拍卖尚在公示阶段,后续可能涉及竞拍、流拍、缴款、股权变更等环节,存在不确定性,并存在再次强制执行的可能性。0.72%的占比不足以撼动股权结构,但也说明这家银行的“历史包袱”不止存在于贷款端,股东端的压力或逐渐显现。
以高拨备消化历史包袱,本就是银行业风险处置的常规操作,青农商行这一步走得合理且必要。但风险管理的核心从来不是有没有缓冲,而是缓冲用完之后怎么办。对青农商行来说,历史包袱是否真正出清,看的不是今年的拨备够不够用,而是明年、后年的拨备从哪里来。


