
2026年9月21日,国航远洋披露2026年度向特定对象发行股票募集说明书(草案),拟募集资金总额不超过7亿元,其中6.8亿元投向船舶购置项目、2000万元用于补充流动资金。募集说明书显示,本次拟新造3艘6.2万吨级多用途重吊船及3艘11.5万吨级LR2油轮,用于改善公司船队结构、提高自有船舶运力。
拟定增募资7亿元投建多用途重吊船与LR2油轮
根据募集说明书,本次发行的定价基准日为发行期首日,发行价格不低于定价基准日前20个交易日公司股票交易均价的80%;发行股票数量不超过1亿股,占截至本次发行董事会决议日公司已发行股份总数的18%,未超过发行前公司总股本的30%。截至募集说明书披露之日,本次发行尚未确定具体发行对象。
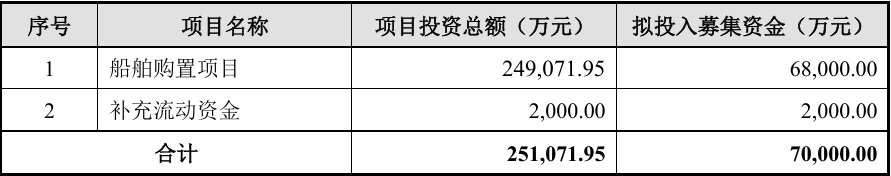
公告显示,船舶购置项目总投资24.91亿元,拟使用募集资金6.8亿元,预计建设周期为2年,主要工作阶段包括前期准备、船舶设计、船舶建造、质量检测、竣工验收和试航等;实施主体为公司及(或)其全资子公司,具体实施主体与造船厂尚未确定。项目投资总额超出募集资金部分,由公司以自有资金、银行或融资租赁机构等金融机构融资方式自筹解决。此外,2000万元募集资金拟用于补充流动资金。
切入高端制造出海与能源运输赛道
国航远洋主要从事国际远洋、国内沿海及长江中下游的干散货运输业务。募集说明书显示,截至披露之日,公司拥有自营干散货运输船舶22艘,总运力170.74万吨,运力规模在国内干散货航运业排名靠前;现有船队以传统干散货运输为主,缺乏适配超大件特种货载的多用途船型,难以承接单件重量超百吨的风电塔筒、核电设备等高端货源。
公司表示,本次新造3艘多用途重吊船可发挥项目货出口与干散货进口的双向重载优势,将业务边界从传统干散货市场延伸至高端制造出海赛道;新造3艘LR2型远程运输油轮则依托“原油与成品油兼用”的经营弹性切入能源运输,与干散货主业形成“稳基本盘、拓增量”的双轮驱动格局,以对冲单一航运板块的周期波动。
本次发行不会导致公司控制权发生变化。截至2026年6月30日,王炎平直接持有公司31.72%股份,为公司控股股东;王炎平、张轶、王鹏合计直接和间接控制公司52.23%股份,为公司共同实际控制人。募集说明书称,即使按本次发行数量上限模拟测算,发行完成后三人合计控制公司股权的比例为44.26%,不会影响其作为公司实际控制人的地位。
募集说明书提示,本次发行尚需公司股东会审议通过、北京证券交易所审核通过并经中国证监会作出同意注册的决定后方可实施,同时提示了行业周期性波动、经营业绩波动、客户集中度较高、燃油价格上涨、募投项目收益不达预期以及每股收益和净资产收益率被摊薄等风险。
归母净利润逐年增长 资产负债率、应收账款值得关注
从财务数据来看,公司2025年实现营业收入9.97亿元,同比增长6.51%;归母净利润2771.34万元,同比增长22.28%,毛利率由20.34%提升至23.22%。2026年上半年,公司实现营业收入6.41亿元、归母净利润1.24亿元,同比增长603.81%,毛利率进一步升至36.13%。公司称,净利润大幅增长主要得益于航运景气度上升带动内外贸运价指数同比大幅上涨,新造船投运、购入一艘海岬型船及3艘光租船舶转为融资租赁进一步提升自有盈利能力,以及投资收益与船舶处置收益增加。
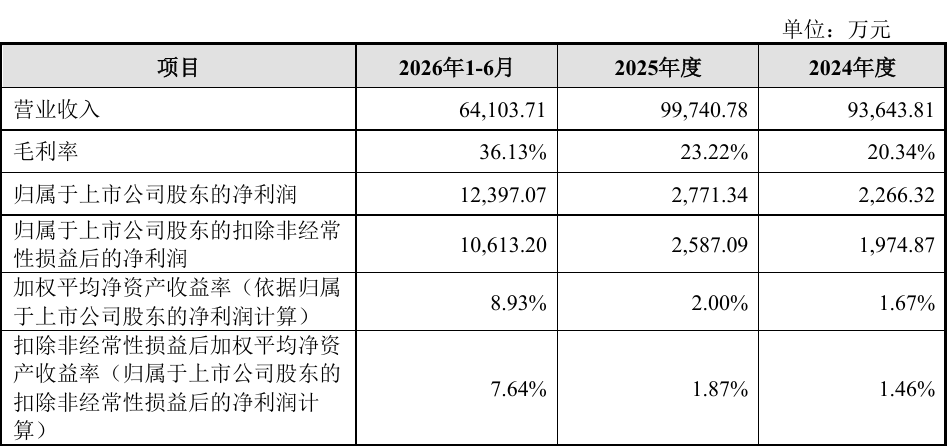
值得注意的是,公司资产负债率逐年上升,2024年末、2025年末和2026年6月末分别为65.15%、68.92%和72.09%,公司称主要系推进船队升级、新增银行借款及融资租赁款所致。随着业务规模扩张,若公司继续通过银行贷款、公司债等渠道融资,负债规模及资产负债率可能进一步上升。
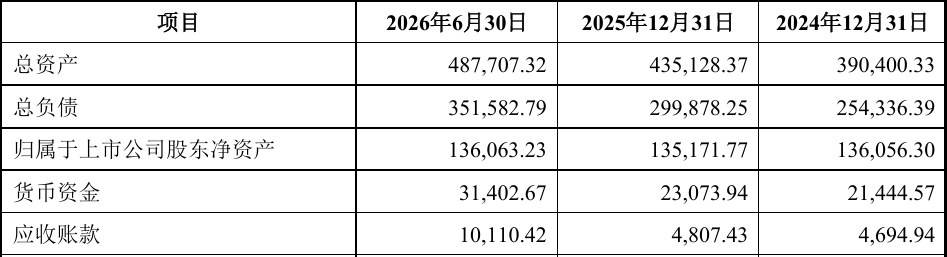
报告期各期末,公司应收账款账面价值分别为4694.94万元、4807.43万元和1.01亿元。其中2026年6月末较2025年末增加5302.99万元、增幅110.31%,公司称主要系内贸运价处于近年高位带动收入增长、外租船业务增加,以及燃料油价格上涨使外贸业务交油形成的应收账款相应增加。
截至2026年9月22日收盘,公司股票收盘价为9.01元/股。
2026年9月21日,国航远洋披露2026年度向特定对象发行股票募集说明书(草案),拟募集资金总额不超过7亿元,其中6.8亿元投向船舶购置项目、2000万元用于补充流动资金。募集说明书显示,本次拟新造3艘6.2万吨级多用途重吊船及3艘11.5万吨级LR2油轮,用于改善公司船队结构、提高自有船舶运力。
拟定增募资7亿元投建多用途重吊船与LR2油轮
根据募集说明书,本次发行的定价基准日为发行期首日,发行价格不低于定价基准日前20个交易日公司股票交易均价的80%;发行股票数量不超过1亿股,占截至本次发行董事会决议日公司已发行股份总数的18%,未超过发行前公司总股本的30%。截至募集说明书披露之日,本次发行尚未确定具体发行对象。
公告显示,船舶购置项目总投资24.91亿元,拟使用募集资金6.8亿元,预计建设周期为2年,主要工作阶段包括前期准备、船舶设计、船舶建造、质量检测、竣工验收和试航等;实施主体为公司及(或)其全资子公司,具体实施主体与造船厂尚未确定。项目投资总额超出募集资金部分,由公司以自有资金、银行或融资租赁机构等金融机构融资方式自筹解决。此外,2000万元募集资金拟用于补充流动资金。
切入高端制造出海与能源运输赛道
国航远洋主要从事国际远洋、国内沿海及长江中下游的干散货运输业务。募集说明书显示,截至披露之日,公司拥有自营干散货运输船舶22艘,总运力170.74万吨,运力规模在国内干散货航运业排名靠前;现有船队以传统干散货运输为主,缺乏适配超大件特种货载的多用途船型,难以承接单件重量超百吨的风电塔筒、核电设备等高端货源。
公司表示,本次新造3艘多用途重吊船可发挥项目货出口与干散货进口的双向重载优势,将业务边界从传统干散货市场延伸至高端制造出海赛道;新造3艘LR2型远程运输油轮则依托“原油与成品油兼用”的经营弹性切入能源运输,与干散货主业形成“稳基本盘、拓增量”的双轮驱动格局,以对冲单一航运板块的周期波动。
本次发行不会导致公司控制权发生变化。截至2026年6月30日,王炎平直接持有公司31.72%股份,为公司控股股东;王炎平、张轶、王鹏合计直接和间接控制公司52.23%股份,为公司共同实际控制人。募集说明书称,即使按本次发行数量上限模拟测算,发行完成后三人合计控制公司股权的比例为44.26%,不会影响其作为公司实际控制人的地位。
募集说明书提示,本次发行尚需公司股东会审议通过、北京证券交易所审核通过并经中国证监会作出同意注册的决定后方可实施,同时提示了行业周期性波动、经营业绩波动、客户集中度较高、燃油价格上涨、募投项目收益不达预期以及每股收益和净资产收益率被摊薄等风险。
归母净利润逐年增长 资产负债率、应收账款值得关注
从财务数据来看,公司2025年实现营业收入9.97亿元,同比增长6.51%;归母净利润2771.34万元,同比增长22.28%,毛利率由20.34%提升至23.22%。2026年上半年,公司实现营业收入6.41亿元、归母净利润1.24亿元,同比增长603.81%,毛利率进一步升至36.13%。公司称,净利润大幅增长主要得益于航运景气度上升带动内外贸运价指数同比大幅上涨,新造船投运、购入一艘海岬型船及3艘光租船舶转为融资租赁进一步提升自有盈利能力,以及投资收益与船舶处置收益增加。
值得注意的是,公司资产负债率逐年上升,2024年末、2025年末和2026年6月末分别为65.15%、68.92%和72.09%,公司称主要系推进船队升级、新增银行借款及融资租赁款所致。随着业务规模扩张,若公司继续通过银行贷款、公司债等渠道融资,负债规模及资产负债率可能进一步上升。
报告期各期末,公司应收账款账面价值分别为4694.94万元、4807.43万元和1.01亿元。其中2026年6月末较2025年末增加5302.99万元、增幅110.31%,公司称主要系内贸运价处于近年高位带动收入增长、外租船业务增加,以及燃料油价格上涨使外贸业务交油形成的应收账款相应增加。
截至2026年9月22日收盘,公司股票收盘价为9.01元/股。


