
周一(9月21日)亚洲时段,澳元兑美元窄幅波动,当前交投于0.7125附近,日内几乎持平。此前汇价已收获两连板。在汇价企稳之际,市场对澳洲联储下周加息的预期已高度统一。
澳大利亚四大银行现均预测澳洲联储将在9月28日至29日会议上加息25个基点,此前主席布洛克上周五表示,8月标记的部分上行通胀风险似乎正在兑现。
核心转变:四大银行一致预测9月加息
澳大利亚四大银行——联邦银行(CBA)、西太平洋银行、国民银行(NAB)与澳新银行(ANZ)——目前已全部转向预测澳洲联储将在9月28日至29日的会议上加息25个基点。此前,主席米歇尔·布洛克在周五的证词中明确表示,8月会议上标记的部分上行通胀风险似乎正在兑现。这一表态迅速改变了市场预期。市场定价随之大幅上升,9月加息概率已从7月CPI数据发布前的约30%攀升至约90%。
转变的核心驱动力正是布洛克的公开沟通。她的讲话被视为满足了董事会在8月设定的“进一步加息条件”,从而消除了此前市场对政策路径的犹豫。
四大银行在短时间内达成一致,反映出对近期通胀与经济活动数据的共同解读,也凸显了官方沟通在引导预期中的关键作用。这一共识的形成,为即将到来的决议定下了较为明确的基调。
CBA理由:油价飙升、CPI与GDP强于预期、鹰派沟通
联邦银行澳大利亚经济主管在周一发布的报告中表示,该行已将原先预期的加息时点从11月提前至9月。她指出多重因素正在叠加发酵:布伦特原油价格在三周内从约80美元快速升至约100美元,主要因沙特东西向管道受损、胡塞武装活动加剧以及霍尔木兹海峡通行受限;同时,7月CPI与GDP数据均强于市场预期,显示通胀粘性与经济韧性仍存;此外,副主席、助理主席以及布洛克本人近期的鹰派评论进一步强化了政策收紧信号。
CBA预计此次决议将以一致投票通过,并在会后声明中采用偏鹰派措辞。与此同时,该行也提醒市场关注维持利率不变的潜在理由,包括经济已出现放缓迹象、房价持续下跌,以及劳动力市场正接近平衡状态。这些因素共同构成了CBA提前调整预期的完整逻辑链条。
西太平洋:投票可能分裂,鹰派修辞压倒战术性等待理由
西太平洋银行首席经济学家同样将加息预期转向9月,并指出主席布洛克的最新评论已充分满足董事会在8月设定的进一步加息条件。她承认市场中存在一些战术性等待的理由,例如会后次日将发布8月月度CPI数据,以及中东局势可能降级、燃油税调整或劳动力市场报告疲软可能带来的政策尴尬。但她最终结论是,当前的鹰派修辞已明显压倒这些等待理由。
西太平洋预计董事会投票可能出现分裂,原因在于成员对趋势生产率、劳动力供给以及劳动力市场松弛程度存在不同判断,同时不完全就业率已显著上升。
国民银行此前已预测9月加息,并认为若后续活动数据继续显示韧性,风险将偏向11月进一步加息。澳新银行也已转向9月,并同步预期11月可能再度加息。各行在细节判断上仍存差异。
后续路径:CBA看4.85%风险,降息预期推迟至2027年
联邦银行进一步指出,9月加息之后,利率路径的风险仍偏向更高水平。若9月季度截尾均值通胀达到1%或以上,可能推动澳洲联储将利率进一步上调至4.85%。尽管如此,CBA的基准情形仍维持为仅加息一次,并将原先预期的降息时点从2027年5月推迟至8月与11月。
西太平洋银行也看到后续加息的潜在风险,并表示若一次加息进入其基准情形,将相应调整2027年8月开启的降息路径。
四大银行在9月加息的时机上已形成一致,但在董事会投票是否统一、以及后续是否需要进一步行动的问题上仍存在明显分歧。
因此,决议公布后的政策指引与投票细节,对市场的影响可能比对加息本身更为关键。这些路径差异反映了各机构对通胀持续性与经济韧性的不同评估。
市场含义:决议本身已定价,声明与投票是焦点
由于9月加息概率已被市场定价约90%,实际加息本身不太可能对澳元汇率或收益率曲线前端产生显著冲击;相反,若联储选择维持利率不变,将成为更大的意外。市场反应更可能取决于会后声明的措辞以及投票结果,因为各家银行在决议是否一致通过、董事会是否释放愿意进一步行动的信号等问题上存在分歧。若声明给出对后续加息的坚定指引,将支撑澳元并持续对利率敏感板块(如住房相关股票)构成压力;而若基调偏软,则可能引发相反走势。
当前燃油价格仍是活跃的通胀压力点,柴油零售价约为每升3美元或以上,已是年初水平的两倍多。接下来市场将密切关注本周劳动力数据、会后次日发布的月度CPI、9月季度CPI,以及油价与中东相关头条新闻的演变。这些因素将共同决定利率路径的下一步方向。
利差支撑正在积累,但已被部分定价
四大银行一致预测9月加息,对澳元兑美元构成的是利差层面的支撑逻辑。在全球央行普遍转向紧缩的背景下,澳洲联储跟随加息意味着澳元不会像英国央行那样成为“利率异类”,这有助于限制澳元的相对弱势。但关键在于,9月加息已被市场定价约90%,加息本身难以成为澳元的独立驱动。真正影响汇价的是投票分歧与后续指引:若决议一致通过且声明释放进一步加息信号,澳元可能获得新的买盘;若投票分裂或声明偏谨慎,澳元的利差支撑将停留在“一次性加息”层面,上行空间受限。
当前澳元兑美元交投于0.7125附近,此前两连阳,说明市场已部分消化加息预期。后续需关注本周劳动力数据、会后次日CPI与9月季度CPI,若数据支持CBA所看的4.85%风险情景,澳元可能进一步走强;若数据疲软,加息预期回落将压制澳元。
总结:加息共识形成,但路径分歧使指引与投票成为焦点
综合来看,澳大利亚四大银行一致预测9月29日加息,核心驱动是布洛克关于上行通胀风险正在兑现的表态。CBA理由包括油价飙升、CPI与GDP强于预期、鹰派沟通;西太平洋预计投票分裂;NAB与ANZ预计11月进一步加息。CBA看4.85%风险并推迟降息预期至2027年。由于加息已定价90%,市场焦点转向声明与投票分歧。后续需关注本周劳动力数据、会后次日CPI、9月季度CPI,以及油价与中东局势。燃油价格是通胀与政策路径的关键变量。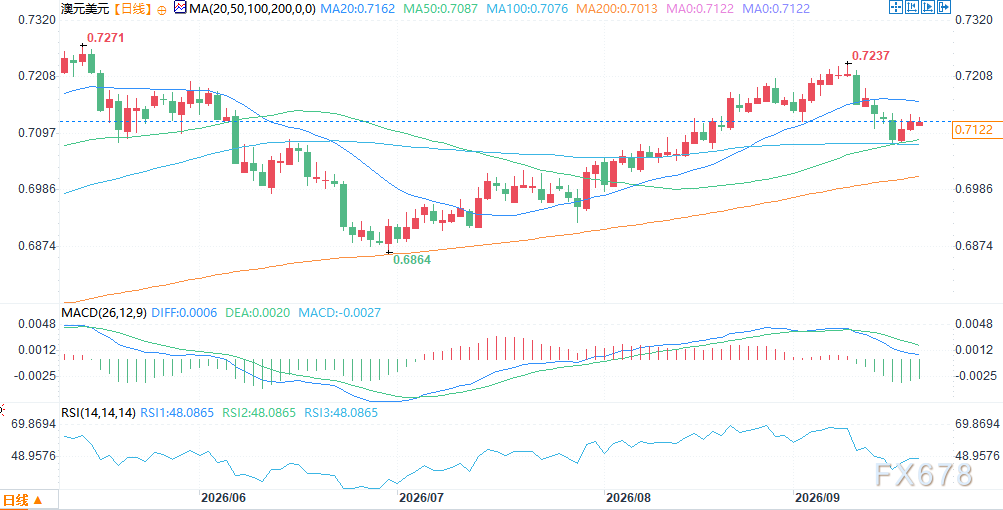 (澳元兑美元日线图,来源:易汇通)
北京时间10:19,澳元兑美元报0.7121/22。
周一(9月21日)亚洲时段,澳元兑美元窄幅波动,当前交投于0.7125附近,日内几乎持平。此前汇价已收获两连板。在汇价企稳之际,市场对澳洲联储下周加息的预期已高度统一。
澳大利亚四大银行现均预测澳洲联储将在9月28日至29日会议上加息25个基点,此前主席布洛克上周五表示,8月标记的部分上行通胀风险似乎正在兑现。
核心转变:四大银行一致预测9月加息
澳大利亚四大银行——联邦银行(CBA)、西太平洋银行、国民银行(NAB)与澳新银行(ANZ)——目前已全部转向预测澳洲联储将在9月28日至29日的会议上加息25个基点。此前,主席米歇尔·布洛克在周五的证词中明确表示,8月会议上标记的部分上行通胀风险似乎正在兑现。这一表态迅速改变了市场预期。市场定价随之大幅上升,9月加息概率已从7月CPI数据发布前的约30%攀升至约90%。
转变的核心驱动力正是布洛克的公开沟通。她的讲话被视为满足了董事会在8月设定的“进一步加息条件”,从而消除了此前市场对政策路径的犹豫。
四大银行在短时间内达成一致,反映出对近期通胀与经济活动数据的共同解读,也凸显了官方沟通在引导预期中的关键作用。这一共识的形成,为即将到来的决议定下了较为明确的基调。
CBA理由:油价飙升、CPI与GDP强于预期、鹰派沟通
联邦银行澳大利亚经济主管在周一发布的报告中表示,该行已将原先预期的加息时点从11月提前至9月。她指出多重因素正在叠加发酵:布伦特原油价格在三周内从约80美元快速升至约100美元,主要因沙特东西向管道受损、胡塞武装活动加剧以及霍尔木兹海峡通行受限;同时,7月CPI与GDP数据均强于市场预期,显示通胀粘性与经济韧性仍存;此外,副主席、助理主席以及布洛克本人近期的鹰派评论进一步强化了政策收紧信号。
CBA预计此次决议将以一致投票通过,并在会后声明中采用偏鹰派措辞。与此同时,该行也提醒市场关注维持利率不变的潜在理由,包括经济已出现放缓迹象、房价持续下跌,以及劳动力市场正接近平衡状态。这些因素共同构成了CBA提前调整预期的完整逻辑链条。
西太平洋:投票可能分裂,鹰派修辞压倒战术性等待理由
西太平洋银行首席经济学家同样将加息预期转向9月,并指出主席布洛克的最新评论已充分满足董事会在8月设定的进一步加息条件。她承认市场中存在一些战术性等待的理由,例如会后次日将发布8月月度CPI数据,以及中东局势可能降级、燃油税调整或劳动力市场报告疲软可能带来的政策尴尬。但她最终结论是,当前的鹰派修辞已明显压倒这些等待理由。
西太平洋预计董事会投票可能出现分裂,原因在于成员对趋势生产率、劳动力供给以及劳动力市场松弛程度存在不同判断,同时不完全就业率已显著上升。
国民银行此前已预测9月加息,并认为若后续活动数据继续显示韧性,风险将偏向11月进一步加息。澳新银行也已转向9月,并同步预期11月可能再度加息。各行在细节判断上仍存差异。
后续路径:CBA看4.85%风险,降息预期推迟至2027年
联邦银行进一步指出,9月加息之后,利率路径的风险仍偏向更高水平。若9月季度截尾均值通胀达到1%或以上,可能推动澳洲联储将利率进一步上调至4.85%。尽管如此,CBA的基准情形仍维持为仅加息一次,并将原先预期的降息时点从2027年5月推迟至8月与11月。
西太平洋银行也看到后续加息的潜在风险,并表示若一次加息进入其基准情形,将相应调整2027年8月开启的降息路径。
四大银行在9月加息的时机上已形成一致,但在董事会投票是否统一、以及后续是否需要进一步行动的问题上仍存在明显分歧。
因此,决议公布后的政策指引与投票细节,对市场的影响可能比对加息本身更为关键。这些路径差异反映了各机构对通胀持续性与经济韧性的不同评估。
市场含义:决议本身已定价,声明与投票是焦点
由于9月加息概率已被市场定价约90%,实际加息本身不太可能对澳元汇率或收益率曲线前端产生显著冲击;相反,若联储选择维持利率不变,将成为更大的意外。市场反应更可能取决于会后声明的措辞以及投票结果,因为各家银行在决议是否一致通过、董事会是否释放愿意进一步行动的信号等问题上存在分歧。若声明给出对后续加息的坚定指引,将支撑澳元并持续对利率敏感板块(如住房相关股票)构成压力;而若基调偏软,则可能引发相反走势。
当前燃油价格仍是活跃的通胀压力点,柴油零售价约为每升3美元或以上,已是年初水平的两倍多。接下来市场将密切关注本周劳动力数据、会后次日发布的月度CPI、9月季度CPI,以及油价与中东相关头条新闻的演变。这些因素将共同决定利率路径的下一步方向。
利差支撑正在积累,但已被部分定价
四大银行一致预测9月加息,对澳元兑美元构成的是利差层面的支撑逻辑。在全球央行普遍转向紧缩的背景下,澳洲联储跟随加息意味着澳元不会像英国央行那样成为“利率异类”,这有助于限制澳元的相对弱势。但关键在于,9月加息已被市场定价约90%,加息本身难以成为澳元的独立驱动。真正影响汇价的是投票分歧与后续指引:若决议一致通过且声明释放进一步加息信号,澳元可能获得新的买盘;若投票分裂或声明偏谨慎,澳元的利差支撑将停留在“一次性加息”层面,上行空间受限。
当前澳元兑美元交投于0.7125附近,此前两连阳,说明市场已部分消化加息预期。后续需关注本周劳动力数据、会后次日CPI与9月季度CPI,若数据支持CBA所看的4.85%风险情景,澳元可能进一步走强;若数据疲软,加息预期回落将压制澳元。
总结:加息共识形成,但路径分歧使指引与投票成为焦点
综合来看,澳大利亚四大银行一致预测9月29日加息,核心驱动是布洛克关于上行通胀风险正在兑现的表态。CBA理由包括油价飙升、CPI与GDP强于预期、鹰派沟通;西太平洋预计投票分裂;NAB与ANZ预计11月进一步加息。CBA看4.85%风险并推迟降息预期至2027年。由于加息已定价90%,市场焦点转向声明与投票分歧。后续需关注本周劳动力数据、会后次日CPI、9月季度CPI,以及油价与中东局势。燃油价格是通胀与政策路径的关键变量。(澳元兑美元日线图,来源:易汇通)
北京时间10:19,澳元兑美元报0.7121/22。


