
周四(9月17日)全球金市上演了一波比较强劲的反弹,现货黄金收盘大涨1.8%,回升至100日均线4320没有上方,收报每盎司4341.62美元,盘中最高触及4381.14美元,创下近一周新高;美国12月期金也收涨0.3%,报4399.70美元。这波涨势是在美元走软、油价连续回落、美债收益率下行等多重因素共同推动下完成的。投资者一边消化美联储最新加息的影响,一边重新评估黄金作为避险与对冲工具的价值。短期波动虽在所难免,但中长期支撑因素正在悄然积累。周五(9月18日)亚市早盘,现货黄金窄幅震荡,目前交投于4445美元/盎司附近。
油价松绑与美元回落,直接点燃金价反弹
黄金与能源价格之间长期存在紧密的负相关关系。High Ridge Futures贵金属交易总监David Meger指出,在通胀压力主导的市场环境下,能源价格大幅下跌,往往能有效缓解黄金市场面临的部分压力。本周油价连续第二个交易日走低,并触及一周低点,核心原因在于市场对供应中断的担忧有所减弱。有报道称沙特阿拉伯将通过阿曼提供更多原油船货,这在一定程度上平抑了因中东局势紧张而推高的油价预期。与此同时,美元指数从七周高位回落,盘中一度跌至100.02附近。美元走软直接降低了以美元计价的黄金对其他货币持有者的购买成本,从而刺激买盘入场。指标10年期美国公债收益率同步下跌,周四盘尾报4.943%,跌幅达6.1个基点,创下逾三周最大单日降幅。无风险收益率的下行,削弱了持有黄金的机会成本,进一步为金价提供了支撑。
这些因素叠加,使得黄金在前一交易日触及近六周低点后迅速展开反击。市场情绪从此前的谨慎转向积极,短期技术面也出现明显修复迹象。
美联储加息余波未消,利率与通胀博弈仍是核心矛盾
美联储周三的加息决定及其后续表态,依然是左右金价的关键变量。此次加息获得一致通过,主席明确支持,并暗示未来几个月可能进一步收紧政策。这实际上等于承认当前通胀压力尚未得到有效控制,决策者对通胀可能进一步恶化仍抱有警惕。芝商所FedWatch工具显示,交易员预计美联储在10月下次会议上再次加息的概率已升至约51%,高于前一日的44%左右。黄金历来被视为对冲通胀的重要工具,但高利率环境会提升生息资产的吸引力,从而对无收益的黄金形成压制。短期内,市场仍在消化这一鹰派信号带来的影响,金价难免出现反复。然而,瑞银在报告中给出了更具前瞻性的视角:财政赤字扩大、债务负担加重、美元最终走弱,以及预计美联储明年将恢复宽松政策,这些因素应能在中长期支撑金价。短期波动或许难以避免,但方向性支撑正在形成。
海外央行政策也在同步演进。英国央行周四维持利率不变,却对通胀发出警告并暗示未来可能加息,导致英镑走软;日本央行则预计周五将利率上调至31年来高位,并释放继续推高借贷成本的信号。全球主要央行政策分化,进一步增加了美元走势的不确定性,间接为黄金创造了空间。
地缘局势仍牵动人心
伊朗与美国、以色列之间的紧张关系持续升级。伊朗最高领袖政治顾问佐尔加德尔明确警告称,除非特朗普和内塔尼亚胡下台,否则霍尔木兹海峡绝不会重新开放。这条连接波斯湾和阿曼湾的战略水道是全球石油和天然气运输的主要通道之一,战前全球五分之一的石油和液化天然气经由该海峡运输。近几日贸易运输量大幅下降,初步海上追踪数据显示,周三仅有3艘商船通过该海峡。与此同时,也门战火持续蔓延。沙特与胡塞武装再次跨境发动袭击,国际移民组织表示最新冲突已导致超过10万也门人流离失所。伊朗声称对10艘船只发动袭击,并持续加强对该地区的航行限制。美国在约旦的设施也遭到波及,伊朗袭击了穆瓦法克·萨尔蒂空军基地,造成数架美国飞机受损。
按理说,如此严峻的地缘局势应当为黄金提供强有力的避险买盘。然而现实却是,地缘冲突通过推高油价这一渠道,反而对黄金形成了间接压制。工银国际首席经济学家程实曾指出,此次军事冲突对全球经济的主要冲击集中在风险溢价上行及其跨市场传导,直接推升了黄金等资产的配置需求。但问题的复杂性在于,地缘冲突同时通过油价渠道推高了通胀预期,进而强化了美联储的紧缩预期,最终形成了对黄金的“避险买盘”与“利率压制”之间的拉锯。
这种拉锯在9月初的表现尤为明显。尽管地缘风险持续升级,但国际金价却受油价飙升与美国通胀数据超预期的双重影响,表现为弱势震荡。直到油价出现回落、供应担忧有所缓解,黄金才终于获得了反弹的窗口。
被忽视的底层力量:央行购金与长期结构性支撑在美联储政策博弈和地缘冲突扰动的短期噪音之下,一股更为持久、也更具决定性的力量正在悄然重塑黄金市场的底层逻辑——全球央行的持续购金。
中国央行的数据尤为引人注目。截至2026年8月末,中国央行黄金储备报7673万盎司(约2386.57吨),较7月末增加65万盎司(约20.22吨),增持量续创2023年10月以来新高。这是中国央行连续第22个月增持黄金。从节奏来看,自2024年11月重启增持以来,央行增持呈现“前期较快、中期放缓、近期再次加速”的特征。今年3月以来,增持规模逐月攀升,从3月的16万盎司一路扩大至8月的65万盎司。
中国央行的购金并非孤例。韩国央行近日宣布将增加黄金官方储备,这是该央行自2013年以来首次购买实物黄金。世界黄金协会6月发布的调研显示,近九成受访央行认为未来12个月内全球央行黄金储备将继续增加,45%的受访央行表示计划在未来一年内增持黄金,这一比例创下该项调研的历史新高。
分析师指出,地缘风险或趋于常态化,将进一步提升全球央行及市场对黄金的购买意愿。全球央行购金的核心动因在于去美元化、优化储备结构以应对美元信用弱化和地缘政治风险,央行持续购金与去美元化趋势构成了黄金中长期上涨的基础。
小结
综合来看,周四金价的强势反弹,是美元、油价、收益率与地缘因素共振的结果。短期而言,美联储进一步加息的预期与市场情绪摆动,仍可能带来波动,需要密切关注美元指数和美债收益率的走势;中长期来看,财政扩张、债务压力、美元潜在走弱以及最终的货币政策转向,则为金价提供了更为坚实的支撑基础。黄金市场正从前期的调整中走出,反弹的号角已经吹响,后续走势将取决于通胀数据、央行表态与地缘局势的进一步演变。本交易日还需留意美国8月工业产出月率和美联储官员的讲话。
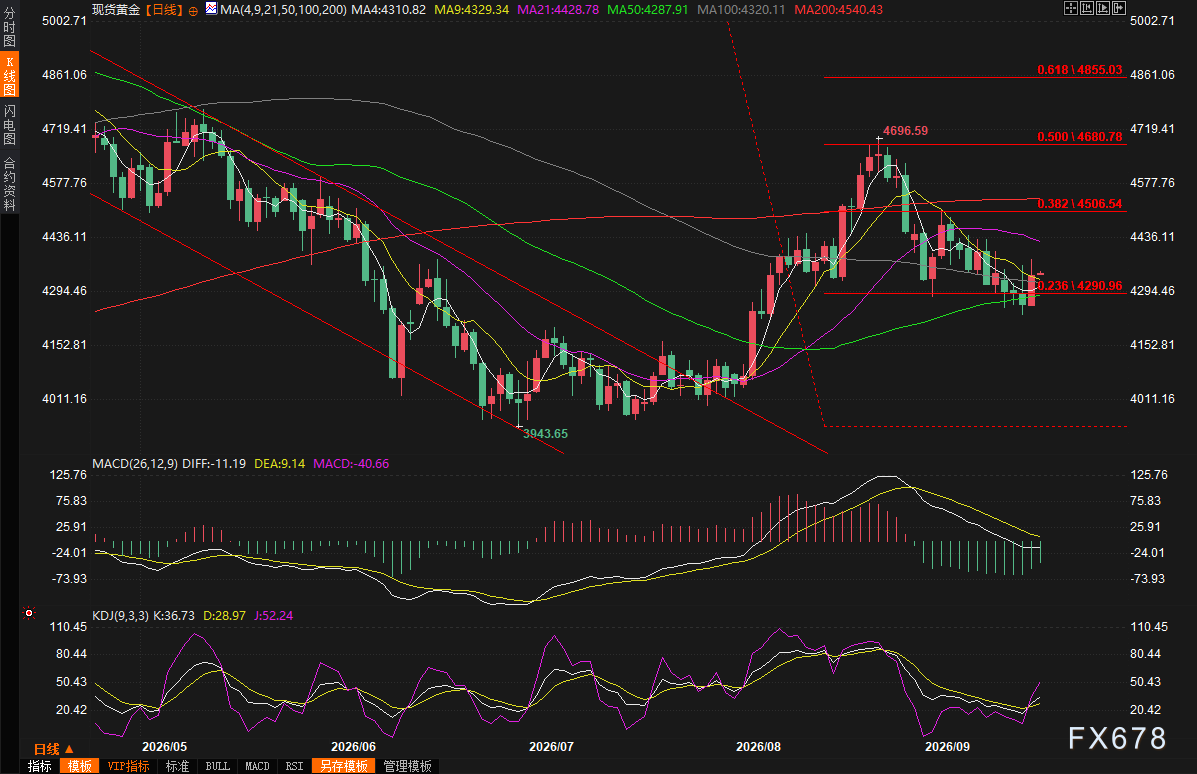 (现货黄金日线图,来源:易汇通)
北京时间07:38,现货黄金现报4344.08美元/盎司。
周四(9月17日)全球金市上演了一波比较强劲的反弹,现货黄金收盘大涨1.8%,回升至100日均线4320没有上方,收报每盎司4341.62美元,盘中最高触及4381.14美元,创下近一周新高;美国12月期金也收涨0.3%,报4399.70美元。这波涨势是在美元走软、油价连续回落、美债收益率下行等多重因素共同推动下完成的。投资者一边消化美联储最新加息的影响,一边重新评估黄金作为避险与对冲工具的价值。短期波动虽在所难免,但中长期支撑因素正在悄然积累。周五(9月18日)亚市早盘,现货黄金窄幅震荡,目前交投于4445美元/盎司附近。
油价松绑与美元回落,直接点燃金价反弹
黄金与能源价格之间长期存在紧密的负相关关系。High Ridge Futures贵金属交易总监David Meger指出,在通胀压力主导的市场环境下,能源价格大幅下跌,往往能有效缓解黄金市场面临的部分压力。本周油价连续第二个交易日走低,并触及一周低点,核心原因在于市场对供应中断的担忧有所减弱。有报道称沙特阿拉伯将通过阿曼提供更多原油船货,这在一定程度上平抑了因中东局势紧张而推高的油价预期。与此同时,美元指数从七周高位回落,盘中一度跌至100.02附近。美元走软直接降低了以美元计价的黄金对其他货币持有者的购买成本,从而刺激买盘入场。指标10年期美国公债收益率同步下跌,周四盘尾报4.943%,跌幅达6.1个基点,创下逾三周最大单日降幅。无风险收益率的下行,削弱了持有黄金的机会成本,进一步为金价提供了支撑。
这些因素叠加,使得黄金在前一交易日触及近六周低点后迅速展开反击。市场情绪从此前的谨慎转向积极,短期技术面也出现明显修复迹象。
美联储加息余波未消,利率与通胀博弈仍是核心矛盾
美联储周三的加息决定及其后续表态,依然是左右金价的关键变量。此次加息获得一致通过,主席明确支持,并暗示未来几个月可能进一步收紧政策。这实际上等于承认当前通胀压力尚未得到有效控制,决策者对通胀可能进一步恶化仍抱有警惕。芝商所FedWatch工具显示,交易员预计美联储在10月下次会议上再次加息的概率已升至约51%,高于前一日的44%左右。黄金历来被视为对冲通胀的重要工具,但高利率环境会提升生息资产的吸引力,从而对无收益的黄金形成压制。短期内,市场仍在消化这一鹰派信号带来的影响,金价难免出现反复。然而,瑞银在报告中给出了更具前瞻性的视角:财政赤字扩大、债务负担加重、美元最终走弱,以及预计美联储明年将恢复宽松政策,这些因素应能在中长期支撑金价。短期波动或许难以避免,但方向性支撑正在形成。
海外央行政策也在同步演进。英国央行周四维持利率不变,却对通胀发出警告并暗示未来可能加息,导致英镑走软;日本央行则预计周五将利率上调至31年来高位,并释放继续推高借贷成本的信号。全球主要央行政策分化,进一步增加了美元走势的不确定性,间接为黄金创造了空间。
地缘局势仍牵动人心
伊朗与美国、以色列之间的紧张关系持续升级。伊朗最高领袖政治顾问佐尔加德尔明确警告称,除非特朗普和内塔尼亚胡下台,否则霍尔木兹海峡绝不会重新开放。这条连接波斯湾和阿曼湾的战略水道是全球石油和天然气运输的主要通道之一,战前全球五分之一的石油和液化天然气经由该海峡运输。近几日贸易运输量大幅下降,初步海上追踪数据显示,周三仅有3艘商船通过该海峡。与此同时,也门战火持续蔓延。沙特与胡塞武装再次跨境发动袭击,国际移民组织表示最新冲突已导致超过10万也门人流离失所。伊朗声称对10艘船只发动袭击,并持续加强对该地区的航行限制。美国在约旦的设施也遭到波及,伊朗袭击了穆瓦法克·萨尔蒂空军基地,造成数架美国飞机受损。
按理说,如此严峻的地缘局势应当为黄金提供强有力的避险买盘。然而现实却是,地缘冲突通过推高油价这一渠道,反而对黄金形成了间接压制。工银国际首席经济学家程实曾指出,此次军事冲突对全球经济的主要冲击集中在风险溢价上行及其跨市场传导,直接推升了黄金等资产的配置需求。但问题的复杂性在于,地缘冲突同时通过油价渠道推高了通胀预期,进而强化了美联储的紧缩预期,最终形成了对黄金的“避险买盘”与“利率压制”之间的拉锯。
这种拉锯在9月初的表现尤为明显。尽管地缘风险持续升级,但国际金价却受油价飙升与美国通胀数据超预期的双重影响,表现为弱势震荡。直到油价出现回落、供应担忧有所缓解,黄金才终于获得了反弹的窗口。
被忽视的底层力量:央行购金与长期结构性支撑在美联储政策博弈和地缘冲突扰动的短期噪音之下,一股更为持久、也更具决定性的力量正在悄然重塑黄金市场的底层逻辑——全球央行的持续购金。
中国央行的数据尤为引人注目。截至2026年8月末,中国央行黄金储备报7673万盎司(约2386.57吨),较7月末增加65万盎司(约20.22吨),增持量续创2023年10月以来新高。这是中国央行连续第22个月增持黄金。从节奏来看,自2024年11月重启增持以来,央行增持呈现“前期较快、中期放缓、近期再次加速”的特征。今年3月以来,增持规模逐月攀升,从3月的16万盎司一路扩大至8月的65万盎司。
中国央行的购金并非孤例。韩国央行近日宣布将增加黄金官方储备,这是该央行自2013年以来首次购买实物黄金。世界黄金协会6月发布的调研显示,近九成受访央行认为未来12个月内全球央行黄金储备将继续增加,45%的受访央行表示计划在未来一年内增持黄金,这一比例创下该项调研的历史新高。
分析师指出,地缘风险或趋于常态化,将进一步提升全球央行及市场对黄金的购买意愿。全球央行购金的核心动因在于去美元化、优化储备结构以应对美元信用弱化和地缘政治风险,央行持续购金与去美元化趋势构成了黄金中长期上涨的基础。
小结
综合来看,周四金价的强势反弹,是美元、油价、收益率与地缘因素共振的结果。短期而言,美联储进一步加息的预期与市场情绪摆动,仍可能带来波动,需要密切关注美元指数和美债收益率的走势;中长期来看,财政扩张、债务压力、美元潜在走弱以及最终的货币政策转向,则为金价提供了更为坚实的支撑基础。黄金市场正从前期的调整中走出,反弹的号角已经吹响,后续走势将取决于通胀数据、央行表态与地缘局势的进一步演变。本交易日还需留意美国8月工业产出月率和美联储官员的讲话。
(现货黄金日线图,来源:易汇通)
北京时间07:38,现货黄金现报4344.08美元/盎司。


