
周四(9月17日)北京时间19:00,英国央行公布利率决议。决议前,市场整体处于美联储刚刚加息25个基点后的消化阶段,美元维持相对强势,风险资产情绪偏谨慎。英镑兑美元在决议公布前围绕1.3400附近震荡,市场主流预期与调查高度一致:货币政策委员会以6比3投票维持利率在3.75%不变,同时对通胀前景的措辞成为焦点。
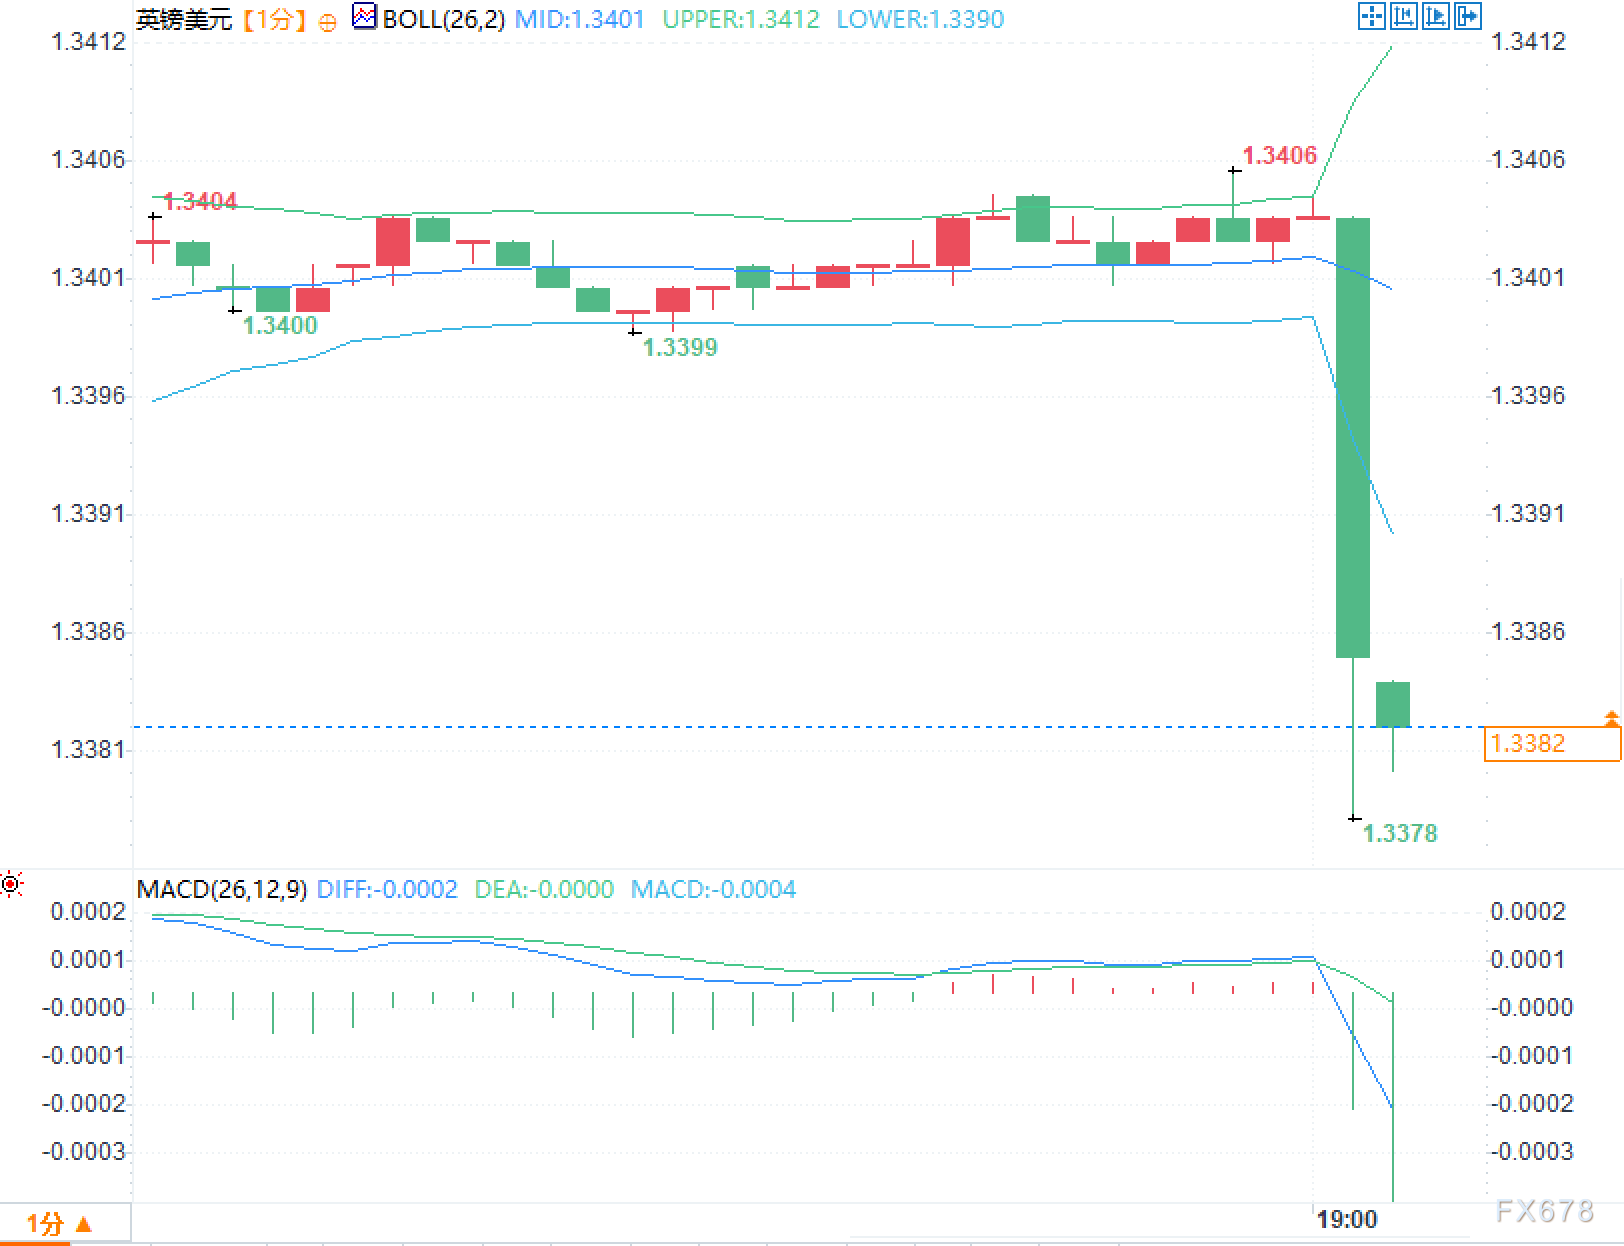
决议公布后,英镑兑美元短线迅速下挫约30点,最低触及1.3378。这一即时反应并非单纯来自利率本身的“符合预期”,而是来自通胀路径显著上修与政策沟通中的偏鹰信号叠加。
深度互联分析
基本面层面,英国央行维持利率3.75%不变的决定本身与市场预判完全吻合,投票结果亦为6比3。投赞成加息至4%的三位委员为首席经济学家皮尔、格林和曼恩,与调查一致。真正改变市场定价的是通胀与政策倾向的同步调整。央行明确表示,通胀风险相对于7月央行预测已进一步向上倾斜。消费者价格指数预计在2027年初超过4%,远高于7月预测的2026年10-11月峰值3.2%。同时,第三季度GDP增长预期上调至0.4%,高于此前的0.1%。贝利行长在声明中直接指出,若中东冲突持续更长时间,且二轮通胀效应风险上升,政策可能需要收紧。纪要中还强调,鉴于二轮效应出现的时滞,不宜等待过久才采取行动。
量化紧缩方面,央行宣布以平均每年460亿英镑的节奏推进至2034年,主动出售规模定为每年200亿英镑,同时暂停资产购买基金金边债券拍卖至2027年4月,并考虑将部分债券出售给政府而非市场。长期限债券将继续持有至到期,用于支持银行券发行。这一调整降低了近期市场供给压力,但对利率路径的影响被通胀预警所覆盖。
技术面与即时报价对比显示,英镑兑美元在决议前于1.3400附近获得短暂支撑,但通胀峰值上修与贝利“可能加息”的表述公布后,价格迅速跌破短期震荡区间下沿,最低至1.3378。短线空头动能主要来自利率预期的重新定价,而非单纯技术破位。对相关品种而言,这一组合对英镑形成直接压制,对金边债券收益率则构成上行支撑。
观点对比清晰反映预期偏差。决议前,机构账户普遍强调“6比3维持利率、通胀措辞是关键”,多数认为央行会延续7月相对谨慎的表述;散户讨论则更多聚焦“是否会意外加息”或“继续按兵不动后英镑反弹”。决议后,机构迅速转向关注通胀上修至4%以上与贝利对中东风险的明确警告,认为这构成偏鹰转向;散户则普遍惊讶于“明明维持利率却下跌”,并将焦点集中在“通胀比预想更粘”这一核心变化上。预期差主要体现在通胀路径的幅度与政策沟通的前瞻性上,而非利率决定本身。
趋势展望
短期盘面走势将继续围绕通胀峰值上修与潜在加息风险展开定价。英镑兑美元在1.3378附近的即时低点后,若后续缺乏新的缓和信号,价格重心可能维持在决议前震荡区间下方运行。金边债券收益率对通胀预警的反应更为直接,短端与中端利率的重新定价仍在进行。中长期逻辑取决于中东局势演变与二轮效应是否真正显现,目前央行已明确将这两项因素置于政策考量的显著位置。盘面将优先反映这一沟通转变,而非单一利率决定。拓展阅读
问:为何维持利率却引发英镑下跌?市场早已充分定价6比3维持3.75%的结果。真正超预期的是通胀峰值从3.2%上修至2027年初超过4%,以及贝利明确提及若中东冲突持续可能需要收紧政策。利率本身中性,通胀与政策倾向的同步转鹰导致利率预期上修,从而压制英镑。问:6比3投票中加息派的影响有多大?皮尔、格林与曼恩再次投票支持加息至4%,与7月一致。更重要的是,贝利及多位副行长在纪要中提高了未来加息的可能性表述。投票结果未变,但整体沟通重心已从“观望”转向“风险偏向上行”。
问:量化紧缩调整对市场意味着什么?央行将主动出售节奏定为每年200亿英镑,并暂停拍卖至2027年4月,同时考虑向政府出售而非市场。这降低了近期金边债券的供给压力,但通胀预警的主导作用仍盖过了供给端的缓和效应。
问:第三季度GDP上调与通胀上修如何并存?央行将Q3增长预期从0.1%上调至0.4%,显示需求端有所改善。与此同时,全球能源价格波动的滞后影响被评估为可能推高通胀至4%以上。增长与通胀同步上修,强化了政策可能需要更长时间维持限制性立场的逻辑。
问:决议后市场定价的核心矛盾是什么?一边是利率维持与量化紧缩节奏的相对温和调整,另一边是通胀路径显著上修与明确的加息风险提示。盘面优先反映后者,导致英镑短线承压、利率预期重新校准。后续走势将取决于中东局势与二轮效应的实际演变。
周四(9月17日)北京时间19:00,英国央行公布利率决议。决议前,市场整体处于美联储刚刚加息25个基点后的消化阶段,美元维持相对强势,风险资产情绪偏谨慎。英镑兑美元在决议公布前围绕1.3400附近震荡,市场主流预期与调查高度一致:货币政策委员会以6比3投票维持利率在3.75%不变,同时对通胀前景的措辞成为焦点。
决议公布后,英镑兑美元短线迅速下挫约30点,最低触及1.3378。这一即时反应并非单纯来自利率本身的“符合预期”,而是来自通胀路径显著上修与政策沟通中的偏鹰信号叠加。
深度互联分析
基本面层面,英国央行维持利率3.75%不变的决定本身与市场预判完全吻合,投票结果亦为6比3。投赞成加息至4%的三位委员为首席经济学家皮尔、格林和曼恩,与调查一致。真正改变市场定价的是通胀与政策倾向的同步调整。央行明确表示,通胀风险相对于7月央行预测已进一步向上倾斜。消费者价格指数预计在2027年初超过4%,远高于7月预测的2026年10-11月峰值3.2%。同时,第三季度GDP增长预期上调至0.4%,高于此前的0.1%。贝利行长在声明中直接指出,若中东冲突持续更长时间,且二轮通胀效应风险上升,政策可能需要收紧。纪要中还强调,鉴于二轮效应出现的时滞,不宜等待过久才采取行动。
量化紧缩方面,央行宣布以平均每年460亿英镑的节奏推进至2034年,主动出售规模定为每年200亿英镑,同时暂停资产购买基金金边债券拍卖至2027年4月,并考虑将部分债券出售给政府而非市场。长期限债券将继续持有至到期,用于支持银行券发行。这一调整降低了近期市场供给压力,但对利率路径的影响被通胀预警所覆盖。
技术面与即时报价对比显示,英镑兑美元在决议前于1.3400附近获得短暂支撑,但通胀峰值上修与贝利“可能加息”的表述公布后,价格迅速跌破短期震荡区间下沿,最低至1.3378。短线空头动能主要来自利率预期的重新定价,而非单纯技术破位。对相关品种而言,这一组合对英镑形成直接压制,对金边债券收益率则构成上行支撑。
观点对比清晰反映预期偏差。决议前,机构账户普遍强调“6比3维持利率、通胀措辞是关键”,多数认为央行会延续7月相对谨慎的表述;散户讨论则更多聚焦“是否会意外加息”或“继续按兵不动后英镑反弹”。决议后,机构迅速转向关注通胀上修至4%以上与贝利对中东风险的明确警告,认为这构成偏鹰转向;散户则普遍惊讶于“明明维持利率却下跌”,并将焦点集中在“通胀比预想更粘”这一核心变化上。预期差主要体现在通胀路径的幅度与政策沟通的前瞻性上,而非利率决定本身。
趋势展望
短期盘面走势将继续围绕通胀峰值上修与潜在加息风险展开定价。英镑兑美元在1.3378附近的即时低点后,若后续缺乏新的缓和信号,价格重心可能维持在决议前震荡区间下方运行。金边债券收益率对通胀预警的反应更为直接,短端与中端利率的重新定价仍在进行。中长期逻辑取决于中东局势演变与二轮效应是否真正显现,目前央行已明确将这两项因素置于政策考量的显著位置。盘面将优先反映这一沟通转变,而非单一利率决定。拓展阅读
问:为何维持利率却引发英镑下跌?市场早已充分定价6比3维持3.75%的结果。真正超预期的是通胀峰值从3.2%上修至2027年初超过4%,以及贝利明确提及若中东冲突持续可能需要收紧政策。利率本身中性,通胀与政策倾向的同步转鹰导致利率预期上修,从而压制英镑。问:6比3投票中加息派的影响有多大?皮尔、格林与曼恩再次投票支持加息至4%,与7月一致。更重要的是,贝利及多位副行长在纪要中提高了未来加息的可能性表述。投票结果未变,但整体沟通重心已从“观望”转向“风险偏向上行”。
问:量化紧缩调整对市场意味着什么?央行将主动出售节奏定为每年200亿英镑,并暂停拍卖至2027年4月,同时考虑向政府出售而非市场。这降低了近期金边债券的供给压力,但通胀预警的主导作用仍盖过了供给端的缓和效应。
问:第三季度GDP上调与通胀上修如何并存?央行将Q3增长预期从0.1%上调至0.4%,显示需求端有所改善。与此同时,全球能源价格波动的滞后影响被评估为可能推高通胀至4%以上。增长与通胀同步上修,强化了政策可能需要更长时间维持限制性立场的逻辑。
问:决议后市场定价的核心矛盾是什么?一边是利率维持与量化紧缩节奏的相对温和调整,另一边是通胀路径显著上修与明确的加息风险提示。盘面优先反映后者,导致英镑短线承压、利率预期重新校准。后续走势将取决于中东局势与二轮效应的实际演变。


