
周五(9月11日)亚洲时段,美元兑日元窄幅波动,当前交投于154.30附近,日内几乎持平。9月以来,汇价从160附近一度下探至152.89,日元对美元累计升值约4%。
日元近期的强势表现,与市场对日本央行加息的预期密切相关。
日本央行下周(9月17-18日)加息已成市场共识,最可能为25个基点至1.25%,届时利率将升至31年新高。
加息已无悬念,细节才是关键
据四位知情人士透露,日本央行下周将把政策利率上调25个基点至1.25%,市场已完全定价这一预期。这份报告真正实质性的细节,不在于加息本身,而在于日本央行准备、以及不准备就加息之后发出什么信号。消息人士称,日本央行对终端利率最终落点没有预设观点,未来加息的节奏取决于此前加息如何传导至经济,以及企业将上升的投入成本转嫁给家庭的程度。
这一不确定性因委员会内部的分歧而加剧:一些被描述为鹰派的成员认为基础通胀已达到2%目标,而包括在6月加息中投下反对票的委员Asada在内的其他人则更为谨慎。
植田和男预计将在会后新闻发布会上避免锁定具体的后续加息时间表,但他可能重复7月的表态,即如果判断金融条件过于宽松,日本央行可能加快紧缩。
对市场而言,这意味着即使加息确认落地,日元的初始反应也可能有限。
50个基点的大幅加息不太可能
部分市场参与者曾猜测日本央行可能意外加息50个基点,但消息人士称这不太可能,因为没有工资或价格增长突然跳升的迹象来支撑更大幅度的行动。这一观点周四得到了日本央行委员增一行的公开呼应,他表示基础通胀即将达到2%,但并未显示出大幅超过该水平的迹象——这一评论被解读为排除了下周大幅加息的可能性。
消息人士称,更可能的路径是标准的25个基点加息,随后进入一段观察数据的时间,再决定任何近期的后续行动。
通胀背景持续支持紧缩,但日元升值与油价形成拉锯
无论选择何种节奏,更广泛的通胀背景继续支持紧缩。8月年度批发通胀率达到7.6%,日本央行预计这将在未来几个月传导至消费者价格,央行7月的预测显示,截至2027年3月的财年核心消费者通胀将达到2.5%。反向作用力来自日元:自7月底美日联合干预以来,日元已升值超过6%,这通常会缓解进口通胀压力,但这一效应正被布伦特原油重新突破100美元/桶所抵消。
对日元头寸而言,过去数月累计升值与油价高企之间的拉锯,可能是比下周加息本身更值得关注的中期动态。
市场预期:终端利率1.75%或更高
据机构调查的分析师预期,利率将在2027年3月底达到1.5%,2027年二季度达到1.75%,多数受访者认为终端利率在1.75%或更高。9月、10月、12月和1月会议都尚未召开。对市场而言,实际结论是:下周加息已基本锁定,但对于这是持续加速紧缩周期的起点,还是单次加息后进入较长暂停,几乎没有明确信号。
总结
日本央行下周加息25个基点至1.25%几乎已成定局,市场已完全定价。真正的看点在于日本央行对终端利率和加息节奏的信号——而据知情人士透露,央行对终端利率没有预设观点,委员会内部鹰鸽分歧明显,植田和男很可能在会后保持刻意模糊。50个基点的大幅加息被认为不太可能,因为没有工资或价格数据突然跳升的迹象。通胀背景持续支持紧缩,但日元升值和油价高企形成反向拉锯。
市场对终端利率的预期集中在1.75%或更高,但短期内,市场面临的是一个加息已锁定、但后续路径高度不明朗的局面。
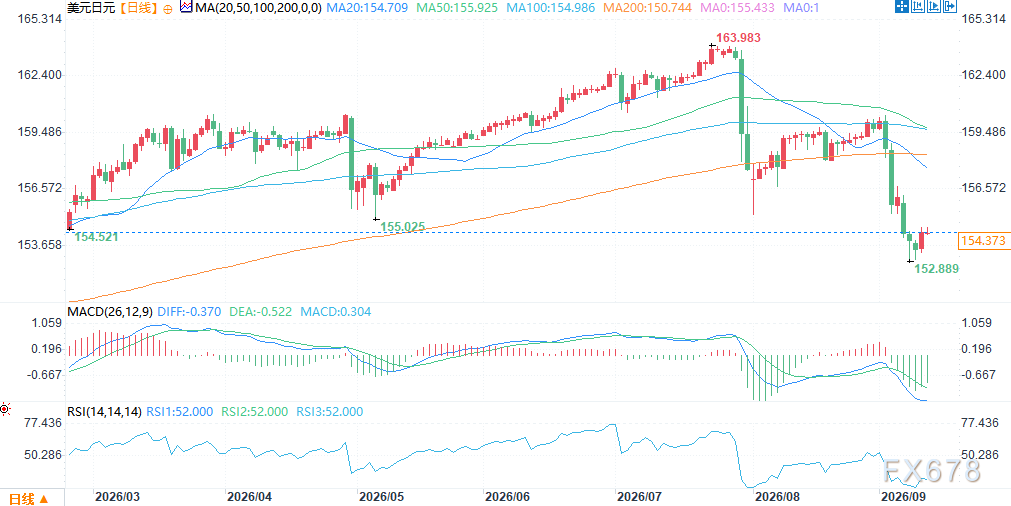 (美元兑日元日线图,来源:易汇通)
北京时间12:21,美元兑日元报154.30/31。
周五(9月11日)亚洲时段,美元兑日元窄幅波动,当前交投于154.30附近,日内几乎持平。9月以来,汇价从160附近一度下探至152.89,日元对美元累计升值约4%。
日元近期的强势表现,与市场对日本央行加息的预期密切相关。
日本央行下周(9月17-18日)加息已成市场共识,最可能为25个基点至1.25%,届时利率将升至31年新高。
加息已无悬念,细节才是关键
据四位知情人士透露,日本央行下周将把政策利率上调25个基点至1.25%,市场已完全定价这一预期。这份报告真正实质性的细节,不在于加息本身,而在于日本央行准备、以及不准备就加息之后发出什么信号。消息人士称,日本央行对终端利率最终落点没有预设观点,未来加息的节奏取决于此前加息如何传导至经济,以及企业将上升的投入成本转嫁给家庭的程度。
这一不确定性因委员会内部的分歧而加剧:一些被描述为鹰派的成员认为基础通胀已达到2%目标,而包括在6月加息中投下反对票的委员Asada在内的其他人则更为谨慎。
植田和男预计将在会后新闻发布会上避免锁定具体的后续加息时间表,但他可能重复7月的表态,即如果判断金融条件过于宽松,日本央行可能加快紧缩。
对市场而言,这意味着即使加息确认落地,日元的初始反应也可能有限。
50个基点的大幅加息不太可能
部分市场参与者曾猜测日本央行可能意外加息50个基点,但消息人士称这不太可能,因为没有工资或价格增长突然跳升的迹象来支撑更大幅度的行动。这一观点周四得到了日本央行委员增一行的公开呼应,他表示基础通胀即将达到2%,但并未显示出大幅超过该水平的迹象——这一评论被解读为排除了下周大幅加息的可能性。
消息人士称,更可能的路径是标准的25个基点加息,随后进入一段观察数据的时间,再决定任何近期的后续行动。
通胀背景持续支持紧缩,但日元升值与油价形成拉锯
无论选择何种节奏,更广泛的通胀背景继续支持紧缩。8月年度批发通胀率达到7.6%,日本央行预计这将在未来几个月传导至消费者价格,央行7月的预测显示,截至2027年3月的财年核心消费者通胀将达到2.5%。反向作用力来自日元:自7月底美日联合干预以来,日元已升值超过6%,这通常会缓解进口通胀压力,但这一效应正被布伦特原油重新突破100美元/桶所抵消。
对日元头寸而言,过去数月累计升值与油价高企之间的拉锯,可能是比下周加息本身更值得关注的中期动态。
市场预期:终端利率1.75%或更高
据机构调查的分析师预期,利率将在2027年3月底达到1.5%,2027年二季度达到1.75%,多数受访者认为终端利率在1.75%或更高。9月、10月、12月和1月会议都尚未召开。对市场而言,实际结论是:下周加息已基本锁定,但对于这是持续加速紧缩周期的起点,还是单次加息后进入较长暂停,几乎没有明确信号。
总结
日本央行下周加息25个基点至1.25%几乎已成定局,市场已完全定价。真正的看点在于日本央行对终端利率和加息节奏的信号——而据知情人士透露,央行对终端利率没有预设观点,委员会内部鹰鸽分歧明显,植田和男很可能在会后保持刻意模糊。50个基点的大幅加息被认为不太可能,因为没有工资或价格数据突然跳升的迹象。通胀背景持续支持紧缩,但日元升值和油价高企形成反向拉锯。
市场对终端利率的预期集中在1.75%或更高,但短期内,市场面临的是一个加息已锁定、但后续路径高度不明朗的局面。
(美元兑日元日线图,来源:易汇通)
北京时间12:21,美元兑日元报154.30/31。


