
周二(9月8日)亚洲时段,美元指数连续第二日走低,跌至98.80附近的逾两周低点,日元急升为近期回调提供额外动能。
市场正聚焦本周美国通胀数据(周四PPI、周五CPI),以判断美联储9月政策路径。

美元指数跌至逾两周低点,日元急升施压
日元近期急升成为推动美元回调的额外动能,市场正高度聚焦本周即将公布的美国通胀数据,包括周四的PPI和周五的CPI,以进一步判断美联储的政策路径。尽管美国8月非农就业新增16.2万人,超出市场预期,推动9月加息概率回升至约58%,但日元的强势表现仍对美元指数形成明显压制。
与此同时,能源价格因地缘冲突维持高位,加剧了通胀风险,为美元提供了潜在的底部支撑。地缘风险溢价与加息预期共同构筑了美元的下行缓冲,但短期内日元急升带来的抛压仍占据主导。
交易员密切关注美元与日元之间的相对强弱变化,以及通胀数据能否重新点燃美元多头动能。整体来看,美元指数在多重因素交织下呈现震荡偏弱格局。
通胀数据成关键,美元短期等待方向
华侨银行指出,近期非农报告“在边际上支撑美元,但不足以驱动其持续走高”,当前工资压力仍处于可控范围,市场需要更强有力的通胀证据,才能更有信心地定价9月加息。若即将公布的CPI数据意外上行,可能成为美元重获强势的关键因素;反之,若通胀读数温和,价格走势则可能继续呈现双向波动。若CPI偏热,美元可能向99.50-100.00区域反弹;若CPI表现温和,则可能跌破98.50,进一步向98.00方向回落。
市场将重点关注通胀数据对9月加息概率的影响,任何超预期的上行都有望重新点燃加息预期,并为美元提供新的上行支撑。
投资者需密切跟踪数据公布后的市场反应与美联储官员相关表态。
机构观点
摩根大通认为美联储偏鹰重新定价与美国劳动力市场韧性为美元提供支撑。该行指出,劳动力市场需求企稳、通胀意外上行挑战此前有限传导预期,叠加美股强势重振“美国例外论”,共同推动美元转向更积极。虽然全年对美元仍持净空头立场,但幅度小于2025年,且下行空间受美国增长稳健与通胀粘性制约。
策略师Meera Chandan表示,美联储已“激活”美元看涨逻辑,其他央行难以同步跟上,利差优势不易收窄。短期美元有望在利率与风险情绪支撑下保持相对强势,但中期仍面临全球再平衡压力。
总结
美元指数当前跌至98.80附近,日元急升施压,市场聚焦本周CPI数据。非农超预期边际支撑美元但不足以驱动持续走高,通胀数据成关键。若CPI偏热,美元可能反弹;若CPI温和,美元可能进一步回落。地缘风险与加息预期为美元提供底部支撑,但日元走强与通胀不确定性限制上行空间。关注周四PPI和周五CPI数据对美元方向的影响。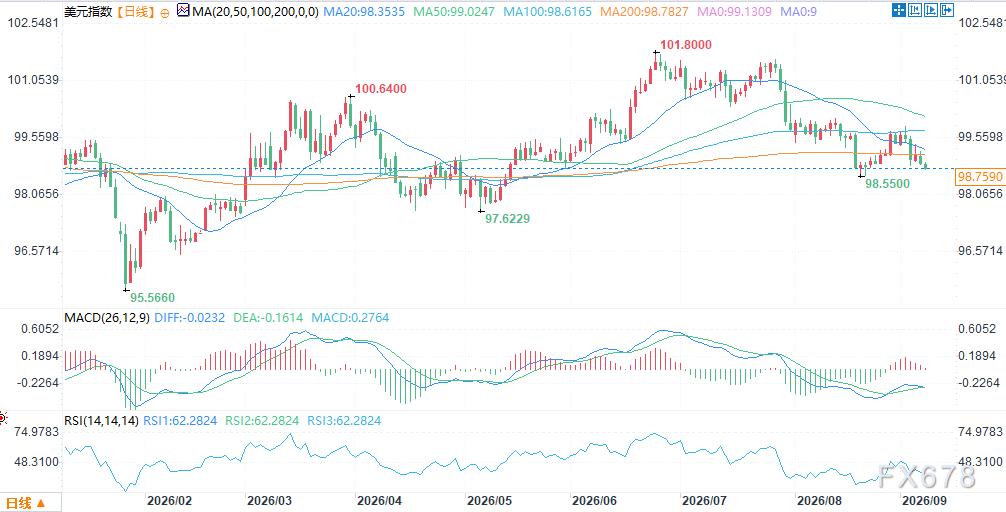 (美元指数日线图,来源:易汇通)
北京时间10:36,美元指数报98.81。
周二(9月8日)亚洲时段,美元指数连续第二日走低,跌至98.80附近的逾两周低点,日元急升为近期回调提供额外动能。
市场正聚焦本周美国通胀数据(周四PPI、周五CPI),以判断美联储9月政策路径。
美元指数跌至逾两周低点,日元急升施压
日元近期急升成为推动美元回调的额外动能,市场正高度聚焦本周即将公布的美国通胀数据,包括周四的PPI和周五的CPI,以进一步判断美联储的政策路径。尽管美国8月非农就业新增16.2万人,超出市场预期,推动9月加息概率回升至约58%,但日元的强势表现仍对美元指数形成明显压制。
与此同时,能源价格因地缘冲突维持高位,加剧了通胀风险,为美元提供了潜在的底部支撑。地缘风险溢价与加息预期共同构筑了美元的下行缓冲,但短期内日元急升带来的抛压仍占据主导。
交易员密切关注美元与日元之间的相对强弱变化,以及通胀数据能否重新点燃美元多头动能。整体来看,美元指数在多重因素交织下呈现震荡偏弱格局。
通胀数据成关键,美元短期等待方向
华侨银行指出,近期非农报告“在边际上支撑美元,但不足以驱动其持续走高”,当前工资压力仍处于可控范围,市场需要更强有力的通胀证据,才能更有信心地定价9月加息。若即将公布的CPI数据意外上行,可能成为美元重获强势的关键因素;反之,若通胀读数温和,价格走势则可能继续呈现双向波动。若CPI偏热,美元可能向99.50-100.00区域反弹;若CPI表现温和,则可能跌破98.50,进一步向98.00方向回落。
市场将重点关注通胀数据对9月加息概率的影响,任何超预期的上行都有望重新点燃加息预期,并为美元提供新的上行支撑。
投资者需密切跟踪数据公布后的市场反应与美联储官员相关表态。
机构观点
摩根大通认为美联储偏鹰重新定价与美国劳动力市场韧性为美元提供支撑。该行指出,劳动力市场需求企稳、通胀意外上行挑战此前有限传导预期,叠加美股强势重振“美国例外论”,共同推动美元转向更积极。虽然全年对美元仍持净空头立场,但幅度小于2025年,且下行空间受美国增长稳健与通胀粘性制约。
策略师Meera Chandan表示,美联储已“激活”美元看涨逻辑,其他央行难以同步跟上,利差优势不易收窄。短期美元有望在利率与风险情绪支撑下保持相对强势,但中期仍面临全球再平衡压力。
总结
美元指数当前跌至98.80附近,日元急升施压,市场聚焦本周CPI数据。非农超预期边际支撑美元但不足以驱动持续走高,通胀数据成关键。若CPI偏热,美元可能反弹;若CPI温和,美元可能进一步回落。地缘风险与加息预期为美元提供底部支撑,但日元走强与通胀不确定性限制上行空间。关注周四PPI和周五CPI数据对美元方向的影响。(美元指数日线图,来源:易汇通)
北京时间10:36,美元指数报98.81。


